楽天証券でオルカンを積み立てる場合、
「楽天オルカンとeMAXIS Slimオルカンは、どっちを選べばいい?」
と迷っている方も多いのではないでしょうか。
楽天証券でオルカン積立をしたい場合、どっちがいいの?
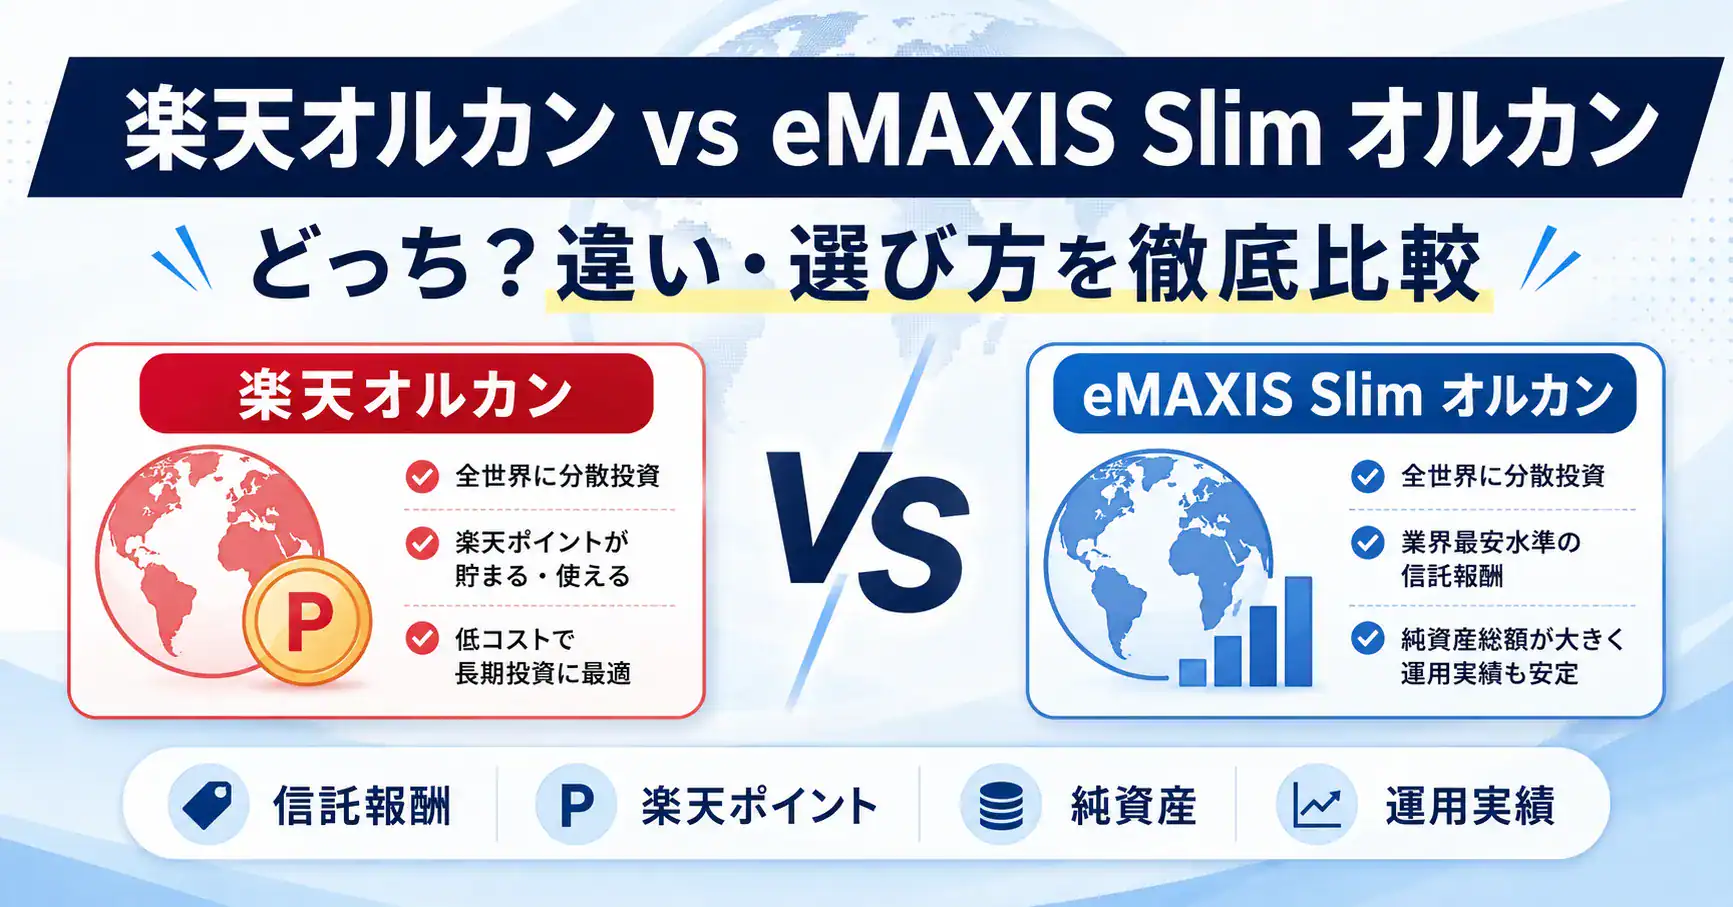
楽天オルカンの正式名称は「楽天・プラス・オールカントリー株式インデックス・ファンド」、eMAXIS Slimオルカンは「eMAXIS Slim 全世界株式(オール・カントリー)」です。
どちらも、日本を含む世界中の株式に分散投資できる低コストのインデックスファンドであり、値動きや投資対象に大きな違いはありません。
一方で、信託報酬や運用実績、純資産総額、楽天証券のポイント制度、購入できる金融機関などには違いがあります。
結論からいうと、楽天証券でこれから新しく積み立てるなら、楽天オルカンがわずかに有利です。
ただし、すでにeMAXIS Slimオルカンを保有している方は、売却してまで楽天オルカンへ乗り換える必要は基本的にありません。
運用実績や純資産規模を重視するならeMAXIS Slimオルカン、楽天証券の保有ポイントを重視するなら楽天オルカンが選択肢になります。
本記事では、楽天オルカンとeMAXIS Slimオルカンの違いを、信託報酬、実質コスト、運用実績、純資産総額、楽天ポイント、NISAでの使いやすさなどから比較します。
 サイト管理人
これから購入する方だけでなく、すでにeMAXIS Slimオルカンを積み立てており、楽天オルカンへの乗り換えを検討している方も、ぜひ参考にしてください。
楽天オルカンとeMAXIS Slimどっち?【結論】楽天証券で新規積立なら楽天オルカンがわずかに有利
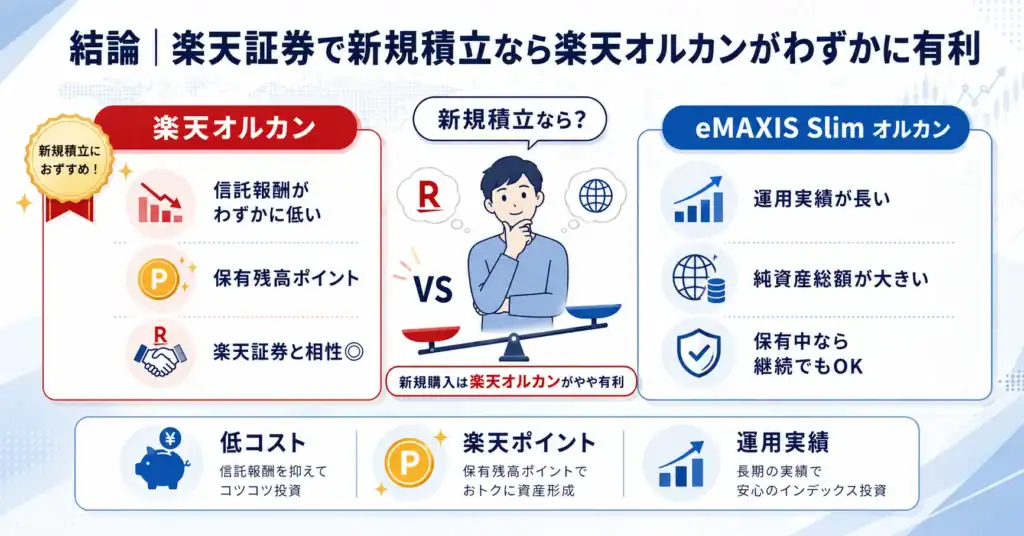
楽天証券でこれからオルカンの積み立てを始めるなら、楽天オルカンがわずかに有利です。
楽天オルカンとeMAXIS Slimオルカンは、どちらも「MSCIオール・カントリー・ワールド・インデックス」への連動を目指しています。
運用会社やファンドの仕組みには違いがあるものの、投資対象となる国や企業はおおむね共通しており、値動きにも大きな差は生じにくい商品です。
そのうえで楽天オルカンを選ぶメリットとなるのが、信託報酬と楽天証券の投信残高ポイントです。
信託報酬は、楽天オルカンが年0.0561%、eMAXIS Slimオルカンが年0.05775%です。
楽天オルカンの方が低コストですが、その差は年0.00165%にすぎません。100万円を1年間保有した場合でも、信託報酬の差は約16.5円です。
一方、楽天オルカンは、楽天証券の投信残高ポイントプログラムの対象です。
月間平均保有金額に対して年率0.017%の楽天ポイントが付与されるため、100万円を1年間保有した場合の目安は約170ポイントです。
実際のポイント数は、毎日の保有金額、保有日数、月ごとの端数切り捨てなどによって変わります。
したがって、楽天証券で新しく積み立てを始め、そのまま長期間保有する予定なら、信託報酬と保有ポイントの両面で楽天オルカンがやや有利です。
ただし、両ファンドの差は決定的なものではありません。
すでにeMAXIS Slimオルカンを保有している場合や、運用実績、純資産規模、証券会社を選びやすい点を重視する場合は、eMAXIS Slimオルカンを選ぶ合理性も十分にあります。
楽天オルカンがおすすめな人
楽天オルカンは、次のような人に向いています。
- 楽天証券でNISAを始める人
- 楽天ポイントを貯めたい人
- 保有残高に対するポイントを重視する人
- 証券会社を楽天証券に固定する予定の人
サイト管理人特に、楽天証券でこれからNISAの積み立てを始める人にとっては、楽天オルカンが有力な選択肢です。
楽天オルカンは、NISAのつみたて投資枠と成長投資枠の両方に対応しており、1本で日本を含む全世界の株式に分散投資できます。
また、楽天証券で保有を続ける限り、投信残高ポイントを毎月受け取れる点もメリットです。
積立額が少ないうちは受け取れるポイントもわずかですが、積み立てを長期間続けて保有残高が増えるほど、年間の獲得ポイントも増えていきます。
なお、楽天カード積立のポイント還元は、楽天オルカンだけに用意された特典ではありません。
楽天カード積立の還元率は、主に利用する楽天カードの種類とファンドの代行手数料によって決まります。楽天オルカンとeMAXIS Slimオルカンの比較で差が付きやすいのは、積立時のポイントではなく、保有中の投信残高ポイントです。
ただし、ポイント制度は将来も同じ条件で続くとは限りません。
楽天証券は、投信残高ポイントプログラムについて、予告なく変更または中止する場合があるとしています。楽天ポイントだけを理由に選ぶのではなく、信託報酬や運用状況もあわせて確認することが大切です。
eMAXIS Slimオルカンがおすすめな人
eMAXIS Slimオルカンは、次のような人に向いています。
- すでにeMAXIS Slimを保有している人
- 運用実績や純資産規模を重視する人
- 将来、証券会社を変更する可能性がある人
- 楽天証券以外でも同じファンドを保有したい人
サイト管理人すでにeMAXIS Slimオルカンを積み立てている人は、基本的にそのまま保有を続けて問題ありません。
楽天オルカンの方が信託報酬はわずかに低く、投信残高ポイントも受け取れますが、既存のeMAXIS Slimオルカンを売却してまで乗り換えるほど大きな差ではありません。
乗り換えたい場合も、保有中のeMAXIS Slimオルカンをすべて売却するのではなく、今後の積立分だけ楽天オルカンに変更する方法があります。
また、運用期間や純資産規模を重視する人には、eMAXIS Slimオルカンが向いています。
eMAXIS Slimオルカンは2018年10月31日に設定され、楽天オルカンは2023年10月27日に設定されました。eMAXIS Slimオルカンの方が運用期間が長く、さまざまな相場局面を通過してきた実績があります。
2026年8月25日時点の純資産総額も、楽天オルカンの約1.01兆円に対し、eMAXIS Slimオルカンは約13.69兆円です。
純資産総額が大きいから将来のリターンも高くなるわけではありませんが、運用実績の蓄積やファンド規模を重視する人にとっては、eMAXIS Slimオルカンの安心材料になります。
さらに、eMAXIS Slimオルカンは、楽天証券だけでなく、SBI証券、マネックス証券、三菱UFJ銀行など、複数の金融機関で取り扱われています。
将来、楽天証券以外の金融機関を利用する可能性がある人や、複数の証券会社で同じファンドを積み立てたい人は、eMAXIS Slimオルカンの方が選択肢を確保しやすいでしょう。
ただし、投資信託を他社へ移管できるかどうかは、移管先の取扱状況や各金融機関の手続きによって異なります。
迷った場合の最終判断
楽天オルカンとeMAXIS Slimオルカンで迷った場合は、「これから購入するのか」「すでに保有しているのか」で判断すると分かりやすくなります。
- 楽天証券でこれから新規積立を始める
→ 楽天オルカン - すでにeMAXIS Slimオルカンを保有している
→ 売却せず、そのまま積み立てを継続 - 運用実績や純資産規模を優先する
→ eMAXIS Slimオルカン - 将来、楽天証券以外を利用する可能性がある
→ eMAXIS Slimオルカン - 楽天証券を長く利用し、保有ポイントを受け取りたい
→ 楽天オルカン
最終的には、楽天証券で新しく積み立てるなら楽天オルカン、すでにeMAXIS Slimオルカンを保有しているならそのまま継続、という判断で問題ありません。
両ファンドは同じ指数への連動を目指しているため、どちらを選ぶかに時間をかけすぎるよりも、無理のない金額で積み立てを始め、長期間継続することの方が重要です。
楽天オルカンとeMAXIS Slimオルカンの違いを一覧比較
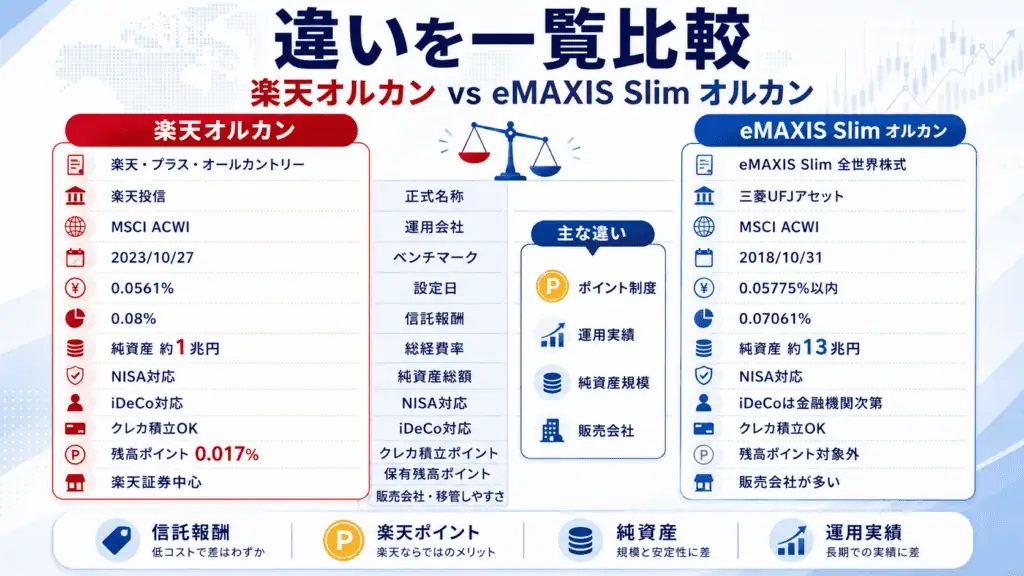
楽天オルカンとeMAXIS Slimオルカンは、どちらも「MSCIオール・カントリー・ワールド・インデックス」への連動を目指すインデックスファンドです。
日本を含む先進国・新興国の株式に幅広く投資するため、投資対象や値動きには大きな違いがありません。
一方、運用会社、信託報酬、運用実績、純資産総額、楽天証券のポイント制度、購入できる金融機関などには違いがあります。
まずは、楽天オルカンとeMAXIS Slimオルカンの違いを一覧で比較してみましょう。
以下の比較表は、2026年8月26日時点で確認できる公式情報をもとに作成しています。
| 比較項目 | 楽天オルカン | eMAXIS Slimオルカン |
|---|---|---|
| 正式名称 | 楽天・プラス・オールカントリー株式インデックス・ファンド | eMAXIS Slim 全世界株式(オール・カントリー) |
| 運用会社 | 楽天投信投資顧問株式会社 | 三菱UFJアセットマネジメント株式会社 |
| ベンチマーク | MSCIオール・カントリー・ワールド・インデックス(円換算ベース) | MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース) |
| 設定日 | 2023年10月27日 | 2018年10月31日 |
| 信託報酬 | 年0.0561%(税込) | 年0.05775%以内(税込) |
| 最新の総経費率 | 0.08%対象期間:2024年7月17日~2025年7月15日2026年8月時点の最新公表値 | 0.07061%対象期間:2025年4月26日~2026年4月27日2026年8月時点の最新公表値 |
| 純資産総額 | 約1兆108億円2026年8月25日時点 | 約13兆6,914億円2026年8月25日時点 |
| NISA対応 | つみたて投資枠・成長投資枠の両方に対応2026年8月時点 | つみたて投資枠・成長投資枠の両方に対応2026年8月時点 |
| iDeCo対応 | 楽天証券のiDeCoで取り扱い2026年8月時点 | 一部の金融機関のiDeCoで取り扱い楽天証券のiDeCo商品一覧には掲載なし2026年8月時点 |
| クレカ積立ポイント | 楽天カード0.5%楽天ゴールドカード0.75%楽天プレミアムカード1.0%楽天ブラックカード2.0% | 楽天オルカンと同じ楽天カード0.5%楽天ゴールドカード0.75%楽天プレミアムカード1.0%楽天ブラックカード2.0% |
| 保有残高ポイント | 年率0.017%楽天証券における月間平均保有金額に応じて付与2026年8月時点 | なし楽天証券の投信残高ポイントプログラム対象外2026年8月時点 |
| 販売会社・移管しやすさ | 販売会社は楽天証券のみ移管先の候補は限られる | 多数の銀行・証券会社で取り扱い将来の移管先候補を確保しやすい |
正式名称、運用会社、ベンチマーク、設定日、信託報酬、NISA対応は、各ファンドの目論見書と公式商品ページに基づいています。
投資対象や値動きはほぼ同じ
楽天オルカンとeMAXIS Slimオルカンは、いずれもMSCIオール・カントリー・ワールド・インデックスへの連動を目指します。
この指数は、日本を含む先進国と新興国の大型株・中型株で構成されており、世界の株式市場を幅広くカバーしています。
運用会社やマザーファンドは異なりますが、実質的な投資対象はほぼ同じです。そのため、為替変動や各国の株価変動によって多少の差は生じるものの、基準価額はおおむね似た動きをします。
信託報酬は楽天オルカンがわずかに低い
信託報酬は、楽天オルカンが年0.0561%、eMAXIS Slimオルカンが年0.05775%以内です。
楽天オルカンの方が年0.00165ポイント低くなっていますが、100万円を1年間保有した場合の差は最大でも約16.5円です。
信託報酬だけを比較すると楽天オルカンが低コストですが、両ファンドの差は非常に小さいといえます。
一方、2026年8月時点で確認できる最新の総経費率は、楽天オルカンが0.08%、eMAXIS Slimオルカンが0.07061%です。
ただし、総経費率の対象期間は同じではありません。
楽天オルカンは2024年7月17日から2025年7月15日、eMAXIS Slimオルカンは2025年4月26日から2026年4月27日の実績です。
ファンドの規模や売買状況、保管費用なども異なるため、この数値だけを見て「eMAXIS Slimオルカンの方が必ず低コスト」と判断することはできません。
実際のコストを比較する場合は、同じ期間の総経費率や運用リターン、ベンチマークとの乖離もあわせて確認する必要があります。
運用実績と純資産規模はeMAXIS Slimオルカンが優位
eMAXIS Slimオルカンは2018年10月31日に設定され、楽天オルカンは2023年10月27日に設定されました。
eMAXIS Slimオルカンの方が約5年早く運用を開始しており、コロナショックや急速な利上げ局面など、さまざまな市場環境を経験しています。
純資産総額も、2026年8月25日時点で楽天オルカンが約1兆108億円、eMAXIS Slimオルカンが約13兆6,914億円です。
規模ではeMAXIS Slimオルカンが大きく上回っています。
ただし、純資産総額が大きいほど運用リターンが高くなるわけではありません。楽天オルカンもすでに純資産総額が1兆円を超えているため、ファンド規模が小さすぎることを過度に心配する必要はないでしょう。
運用期間の長さや純資産規模を重視する場合はeMAXIS Slimオルカン、楽天証券でのポイントを含めた保有メリットを重視する場合は楽天オルカンが候補になります。
楽天カード積立のポイント還元率はどちらも同じ
楽天証券で楽天カード積立を利用する場合、楽天オルカンとeMAXIS Slimオルカンのポイント還元率は同じです。
2026年8月20日時点では、低コストファンドを積み立てる場合の還元率は次のように設定されています。
- 楽天カード:0.5%
- 楽天ゴールドカード:0.75%
- 楽天プレミアムカード:1.0%
- 楽天ブラックカード:2.0%
楽天カード積立のポイント還元率は、ファンド名ではなく、利用するカードの種類と投資信託の代行手数料の区分によって決まります。
そのため、「楽天オルカンを選ばなければ楽天カード積立のポイントが付かない」というわけではありません。
eMAXIS Slimオルカンを楽天カードで積み立てた場合も、同じ条件でポイントを受け取れます。
保有残高ポイントは楽天オルカンだけ
楽天証券で保有する場合、両ファンドの差が表れやすいのは、積立時のポイントではなく保有中のポイントです。
楽天オルカンは、楽天証券の投信残高ポイントプログラムの対象となっており、月間平均保有金額に対して年率0.017%の楽天ポイントが付与されます。
一方、eMAXIS Slimオルカンは同プログラムの対象ではないため、楽天証券で保有しても継続的な投信残高ポイントは付与されません。
例えば、楽天オルカンを100万円保有した場合、年間で受け取れるポイントの目安は約170ポイントです。
ただし、実際の付与ポイントは毎日の保有残高や月ごとの端数処理によって変わります。また、ポイント制度は将来変更または終了する可能性があるため、ポイントだけを前提に長期の運用商品を決めるべきではありません。
eMAXIS Slimオルカンの方が購入できる金融機関は多い
楽天オルカンの販売会社は、2026年8月時点では楽天証券のみです。
一方、eMAXIS Slimオルカンは、楽天証券、SBI証券、マネックス証券をはじめ、多数の銀行や証券会社で取り扱われています。
投資信託を他社へ移管できるかどうかは、移管先の金融機関が同じファンドを取り扱っているかなど、各社の条件によって決まります。
そのため、取扱金融機関が多いeMAXIS Slimオルカンの方が、将来証券会社を変更する場合の移管先候補を確保しやすいと考えられます。
楽天証券を長期的に利用する予定であれば楽天オルカンでも問題ありませんが、金融機関を変更する可能性がある人は、販売会社の多いeMAXIS Slimオルカンが使いやすいでしょう。
投資対象や値動きはほぼ同じです。主な違いは、ポイント制度、運用実績、純資産規模、購入できる金融機関の範囲です。
楽天証券でこれから新規積立を始める場合は、信託報酬と投信残高ポイントの面で楽天オルカンがわずかに有利です。
一方、運用実績や純資産規模、金融機関を変更しやすい点を重視する場合は、eMAXIS Slimオルカンが適しています。
楽天オルカンとeMAXIS Slimオルカンの共通点
楽天オルカンとeMAXIS Slimオルカンは、運用会社や信託報酬、ポイント制度などに違いがあります。
しかし、どちらも同じ全世界株式指数への連動を目指しているため、投資対象や値動きの方向性、保有中に負うリスクはほぼ同じです。
両ファンドに共通する特徴を確認しておきましょう。
どちらもMSCI ACWIへの連動を目指す
楽天オルカンとeMAXIS Slimオルカンは、どちらも「MSCIオール・カントリー・ワールド・インデックス」、通称MSCI ACWIへの連動を目指すインデックスファンドです。
MSCI ACWIは、次のような特徴を持つ全世界株式指数です。
- 日本を含む先進国と新興国に投資する
- 各国の大型株と中型株を中心に構成される
- 世界の投資可能な株式市場の約85%をカバーする
- 企業の時価総額に応じて組入比率が決まる
- 構成銘柄や国別比率は定期的に見直される
サイト管理人1本の投資信託を保有するだけで、世界各国の幅広い企業へ分散投資できます。
また、MSCI ACWIは時価総額加重型の指数です。
株式市場での時価総額が大きい企業ほど指数に占める割合が高くなり、時価総額が小さい企業ほど組入比率も低くなります。
例えば、世界的に時価総額が大きい米国企業の株価が上昇すれば、指数に占める米国や該当企業の比率も自然に高くなります。
反対に、ある国や企業の時価総額が縮小すれば、その比率は低下します。
投資家が将来成長しそうな国や企業を個別に選ばなくても、世界の株式市場の変化に合わせて構成比率が調整される仕組みです。
楽天オルカンは、3本のマザーファンドを通じて、日本株、先進国株、新興国株に投資します。ベンチマークとの連動性を保つため、ETFや株価指数先物を利用する場合もあります。
eMAXIS Slimオルカンも、日本株式インデックスマザーファンド、外国株式インデックスマザーファンド、新興国株式インデックスマザーファンドを通じて、日本を含む先進国と新興国の株式に投資します。
運用に使用するマザーファンドや売買方法は異なりますが、最終的に投資する国や企業の構成はおおむね共通しています。
さらに、両ファンドとも原則として為替ヘッジを行いません。
海外株式の値動きだけでなく、円と外貨の為替変動も基準価額に反映されます。
一般的には、海外株式の価格が変わらない場合でも、円安が進むと円換算した資産価値が上昇しやすくなります。反対に、円高が進むと基準価額の下落要因になります。
このように、楽天オルカンとeMAXIS Slimオルカンでは、投資収益を生み出す要因がほぼ共通しています。
したがって、長期的な値動きの方向性や期待できるリターンの水準に、大きな差は生じにくいと考えられます。
ただし、実際の運用成績が完全に同じになるわけではありません。
次のような違いによって、両ファンドのリターンにはわずかな差が生じます。
- 信託報酬やその他の運用コスト
- 株式を売買するタイミング
- 現金として保有している割合
- ETFや株価指数先物の利用状況
- 構成銘柄の組入方法
- 配当金や税金の処理
- 有価証券の貸付による収益
同じ指数への連動を目指していても、基準価額が毎日まったく同じ割合で動くわけではない点には注意しましょう。
基準価額の高さでは優劣を判断できない
楽天オルカンとeMAXIS Slimオルカンを比較すると、基準価額が大きく異なることがあります。
しかし、基準価額が高い方が割高で、低い方が割安という意味ではありません。
基準価額とは、投資信託が保有する株式などの資産から費用や負債を差し引いた純資産総額を、受益権の総口数で割って算出した価格です。一般的には1万口当たりの金額として表示されます。
多くの投資信託は、設定時の基準価額を1万円として運用を開始します。
その後は、運用期間中の値上がりや値下がり、分配金、運用コストなどによって基準価額が変化します。
eMAXIS Slimオルカンは2018年10月31日、楽天オルカンは2023年10月27日に設定されました。
eMAXIS Slimオルカンの方が約5年早く運用を始めているため、その間の運用成果が基準価額に蓄積されています。
設定日が異なる2本の基準価額をそのまま比べても、現在の割安・割高を判断することはできません。
例えば、次の2本の投資信託があるとします。
・ファンドA:基準価額4万円
・ファンドB:基準価額2万円
1万円を投資した場合、ファンドAは2,500口、ファンドBは5,000口購入できます。
ファンドBの方が多くの口数を購入できますが、購入時点の資産価値はどちらも1万円です。
その後、両方の基準価額が1%上昇すれば、どちらの評価額も約1万100円になります。
購入できる口数は異なっても、同じ騰落率なら投資家が得る損益率も同じです。
したがって、
「基準価額が低い楽天オルカンの方が上昇余地が大きい」
「基準価額が高いeMAXIS Slimオルカンは、すでに値上がりしすぎている」
と判断することはできません。
基準価額は株式の株価とは性質が異なり、そのファンドが割安か割高かを示す指標ではないためです。
両ファンドの運用成績を比較する場合は、基準価額の金額ではなく、次の項目を確認しましょう。
・同じ期間における騰落率
・信託報酬を含めた実質的なコスト
・ベンチマークとの騰落率の差
・値動きのばらつきを示すリスク
・資金流入や純資産総額の推移
特に、設定来リターンの単純比較には注意が必要です。
運用開始時期が違えば、経験している株式市場や為替相場も異なります。
楽天オルカンとeMAXIS Slimオルカンを公平に比較するには、楽天オルカンが設定された2023年10月27日以降など、同じ期間の騰落率を比べる必要があります。
どちらを選んでも分散投資の効果はほぼ同じ
楽天オルカンとeMAXIS Slimオルカンは、どちらも同じMSCI ACWIへの連動を目指しています。
そのため、どちらを選んでも、投資できる国、地域、業種、企業の範囲はほぼ同じです。
「楽天オルカンの方が多くの国に分散されている」
「eMAXIS Slimオルカンの方が安全な企業に投資している」
という関係ではありません。
両ファンドは、世界の大型株と中型株をほぼ同じ比率で組み入れます。運用会社や実際の保有銘柄数には多少の違いがあっても、分散投資によって得られる効果に大きな差はありません。
また、楽天オルカンとeMAXIS Slimオルカンを両方購入しても、投資先の分散効果が大幅に高まるわけではありません。
同じ企業をほぼ同じ割合で重複して保有することになるためです。
例えば、楽天オルカンとeMAXIS Slimオルカンを50%ずつ保有しても、実質的にはMSCI ACWIに連動するファンドを100%保有している状態と大きく変わりません。
2本に分けることで運用会社を分散することはできますが、株価下落や円高による損失を抑える効果はほとんど期待できません。
両ファンドに共通する主なリスクは、次のとおりです。
・世界的な株価下落によって基準価額が下がるリスク
・円高によって外貨建て資産の円換算額が減少するリスク
・新興国の政治・経済情勢が悪化するリスク
・市場の混乱によって希望する価格で売買できないリスク
・投資先企業の信用力が悪化するリスク
eMAXIS Slimオルカンの方が運用期間は長く、純資産総額も大きいものの、世界株式市場が下落した際の価格変動リスクまで小さくなるわけではありません。
ファンドの運用実績や規模から得られる安心感と、投資対象そのものが持つ市場リスクは分けて考える必要があります。
株式以外にも分散したい場合は、同じ指数に連動するファンドを2本保有するのではなく、債券や現金など、値動きの異なる資産を組み合わせる方法があります。
ただし、異なる資産を加えると期待リターンや価格変動の大きさも変わるため、自分の運用目的やリスク許容度に合わせた判断が必要です。
楽天オルカンとeMAXIS Slimオルカンでは、投資対象と分散効果に大きな違いはありません。
どちらを選ぶかは、基準価額の高さではなく、信託報酬、実質コスト、ポイント制度、運用実績、純資産総額、利用する証券会社などを比較して判断しましょう。
楽天オルカンとeMAXIS Slimオルカンの違い① 信託報酬と実質コストはどちらが安い?
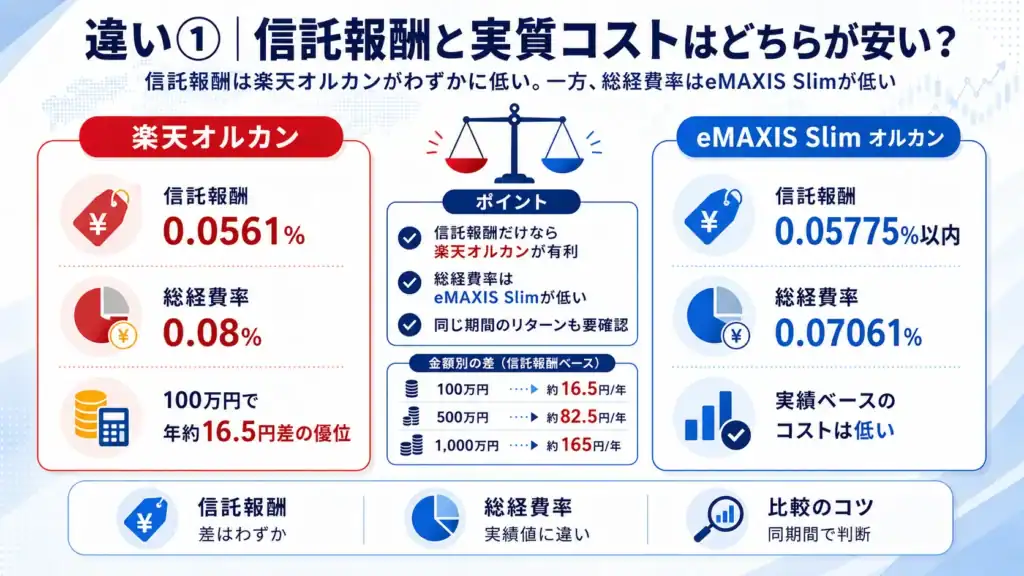
結論からいうと、目論見書に記載された信託報酬は、楽天オルカンの方がわずかに安く設定されています。
一方、最新の運用報告書で確認できる費用実績では、eMAXIS Slimオルカンの方が低い結果となっています。
ただし、費用を計算した期間が異なるため、現在も必ずeMAXIS Slimオルカンの方が低コストとは限りません。
実際に投資家が得たリターンを同一期間で比較すると、直近1年と2年ではほとんど差がありません。
現時点では、次のように整理できます。
・目論見書上の信託報酬:楽天オルカンがわずかに低い
・最新の費用実績:eMAXIS Slimオルカンが低い
・同一期間の運用リターン:直近1~2年ではほぼ同じ
信託報酬は楽天オルカンがわずかに安い
2026年8月時点の信託報酬は、次のとおりです。
| ファンド | 信託報酬 |
|---|---|
| 楽天オルカン | 年0.0561% |
| eMAXIS Slimオルカン | 年0.05775%以内 |
| 上限料率で比較した差 | 年0.00165ポイント |
楽天オルカンの方が、年0.00165ポイント低く設定されています。
ここで注意したいのは、0.00165%の差ではなく、0.00165ポイントの差であることです。
年0.00165ポイントの差を保有残高別の金額に換算すると、次のようになります。
| 保有残高 | 年0.00165ポイントの差 |
|---|---|
| 100万円 | 約16.5円/年 |
| 500万円 | 約82.5円/年 |
| 1,000万円 | 約165円/年 |
| 1,800万円 | 約297円/年 |
この表は、eMAXIS Slimオルカンの信託報酬を上限の年0.05775%として単純計算したものです。
例えば、100万円を1年間保有しても、両ファンドの信託報酬の差は約16.5円です。
NISAの非課税保有限度額である1,800万円をすべて保有した場合でも、年間の差は約297円にとどまります。
さらに、eMAXIS Slimオルカンの信託報酬には、純資産総額の増加に応じて一部の料率が下がる仕組みがあります。
年0.05775%は上限であり、ファンド全体に実際に適用される加重平均の料率は、これよりわずかに低くなります。そのため、実際の信託報酬差は、上の表よりも小さくなる可能性があります。
楽天オルカンの方が低コストであることは間違いありませんが、信託報酬だけを比べた差は非常に小さいといえるでしょう。
すでにeMAXIS Slimオルカンを保有している人が、この信託報酬差だけを理由に売却して乗り換える必要は基本的にありません。
信託報酬だけでなく総経費率を確認する
投資信託を比較する際は、信託報酬だけでなく、総経費率や実際の運用結果も確認する必要があります。
それぞれの用語の違いは、次のとおりです。
| 用語 | 意味 |
|---|---|
| 信託報酬 | 目論見書であらかじめ定められた運用・管理費用。ファンドの資産から日々差し引かれる |
| 総経費率 | 信託報酬に、監査費用や海外での保管費用などを加えた過去の費用実績 |
| 実質コスト | 一般に、売買委託手数料や有価証券取引税なども含めた費用明細の合計を指す |
| トラッキング差 | ファンドのリターンと、連動を目指す指数のリターンとの差 |
信託報酬は、購入前に確認できる将来の費用率です。
一方、総経費率は、実際の運用期間中に発生した運用・管理費用を年率換算した過去の実績です。
ただし、総経費率には、原則として株式の売買委託手数料や有価証券取引税が含まれていません。
そこで、より幅広い費用を確認するときに使われるのが「実質コスト」です。
実質コストは法令上統一された正式名称ではありませんが、一般的には、交付運用報告書に掲載されている「1万口当たりの費用明細」の合計を指します。
楽天オルカンとeMAXIS Slimオルカンの最新公表値を比較すると、次のようになります。
| 比較項目 | 楽天オルカン | eMAXIS Slimオルカン |
|---|---|---|
| 信託報酬 | 年0.0561% | 年0.05775%以内 |
| 最新の総経費率 | 0.08% | 0.07061% |
| 総経費率の対象期間 | 2024年7月17日~2025年7月15日 | 2025年4月26日~2026年4月27日 |
| 費用明細の合計 | 0.118% | 0.085% |
2026年8月26日時点で確認できる最新資料では、信託報酬は楽天オルカンの方が低い一方、総経費率と費用明細の合計はeMAXIS Slimオルカンの方が低くなっています。
楽天オルカンの費用明細の内訳は、次のとおりです。
・信託報酬:0.056%
・売買委託手数料:0.015%
・有価証券取引税:0.028%
・その他費用:0.019%
・合計:0.118%
総経費率は0.08%ですが、売買委託手数料と有価証券取引税を加えた費用明細の合計は0.118%です。
eMAXIS Slimオルカンは、総経費率が0.07061%、費用明細の合計が0.085%となっています。
最新の費用実績だけを比較すれば、eMAXIS Slimオルカンが優位です。
ただし、両ファンドの対象期間は同じではありません。
・楽天オルカン:2024年7月17日~2025年7月15日
・eMAXIS Slimオルカン:2025年4月26日~2026年4月27日
ファンドの純資産総額、資金流入額、株式の売買量、為替、投資先市場の取引コストなどが異なるため、単純な横並びだけで将来の費用を判断することはできません。
特に楽天オルカンは設定からの期間が比較的短く、純資産総額も急速に増えています。今後、運用規模の拡大や売買の効率化によって、費用実績が変化する可能性があります。
したがって、現時点の正確な評価は、次のようになります。
信託報酬は楽天オルカンの方が低いものの、最新の運用報告書に基づく費用実績ではeMAXIS Slimオルカンの方が低い。ただし、対象期間が異なるため、将来も同じ差が続くとは限らない。
同じ期間のリターンと指数との差を比較する
コストの違いを最終的に判断するには、信託報酬や実質コストだけでなく、同じ期間における運用リターンを比較することが重要です。
ファンドの基準価額には、信託報酬や売買にかかった費用などがすでに反映されています。
そのため、同じ指数への連動を目指すファンド同士では、同一期間のリターンを比べることで、コストや運用精度を含めた最終的な差を確認できます。
2026年7月31日を基準日として比較すると、次のようになります。
| 比較期間 | 楽天オルカン | eMAXIS Slimオルカン | 両ファンドの差 |
|---|---|---|---|
| 直近1年 | +29.5% | +29.5% | 0.0ポイント |
| 直近2年 | 約+49.8% | 約+49.9% | 約0.1ポイント |
| 楽天オルカン設定日以降 | +93.4% | 約+95.8% | 約2.4ポイント |
直近1年の騰落率は、楽天オルカンとeMAXIS Slimオルカンのどちらも+29.5%でした。
同期間における各月報上のベンチマーク騰落率は+29.1%であり、両ファンドともベンチマークを約0.4ポイント上回っています。
ただし、月報の騰落率は小数点第一位に丸めて表示されているため、実際には小数点第二位以下の差があります。
直近2年では、楽天オルカンが約+49.8%、eMAXIS Slimオルカンが約+49.9%です。
差は約0.1ポイントにすぎず、直近1~2年の運用リターンはほぼ同じと評価できます。
直近2年の数値は、2024年7月31日と2026年7月31日の基準価額をもとに計算しています。楽天オルカンは1万2,913円から1万9,344円、eMAXIS Slimオルカンは2万5,027円から3万7,521円へ上昇しました。
一方、楽天オルカンの設定日である2023年10月27日から比較すると、楽天オルカンが+93.4%、eMAXIS Slimオルカンが約+95.8%となり、eMAXIS Slimオルカンが約2.4ポイント上回ります。
ただし、この差をそのまま継続的なコスト差と考えることはできません。
楽天オルカンは設定日の基準価額1万円から計算しており、設定直後の資金投入、株式の組み入れ、現金比率、先物やETFの利用など、新規ファンド特有の運用開始時の影響を含んでいます。
一方、eMAXIS Slimオルカンは、すでに運用されていた2023年10月27日の基準価額1万9,163円を起点に計算しています。
したがって、運用開始直後の影響が薄れた直近1年や2年の結果もあわせて確認する必要があります。
また、トラッキング差はコストだけで決まるものではありません。
次のような要因によっても、ファンドと指数のリターンには差が生じます。
・株式を売買するタイミング
・配当金や税金の処理
・現金として保有する割合
・先物やETFの利用状況
・為替を基準価額へ反映するタイミング
・構成銘柄の変更に伴う売買
・有価証券の貸付による収益
ベンチマークを上回ったから運用コストがかかっていない、または下回った差額がすべてコストというわけではありません。
楽天オルカンとeMAXIS Slimオルカンのコストを比較する際は、次の3段階で確認すると分かりやすくなります。
- 目論見書で信託報酬を比較する
- 運用報告書で総経費率と費用明細を確認する
- 同じ期間のリターンとベンチマークとの差を比較する
信託報酬だけなら楽天オルカンがわずかに有利ですが、最新の費用実績ではeMAXIS Slimオルカンが優位です。
一方、直近1~2年の運用リターンはほぼ同じであり、現時点で長期的な優劣を決定づけるほどの差は確認できません。
そのため、すでにeMAXIS Slimオルカンを保有している人が、コスト差だけを理由に売却して楽天オルカンへ乗り換える必要は基本的にないでしょう。
これから楽天証券で新しく積み立てる場合は、わずかに低い信託報酬だけでなく、楽天証券の保有残高ポイントも含めて判断するのが合理的です。
楽天オルカンとeMAXIS Slimオルカンの違い② 楽天ポイントはどちらがお得?
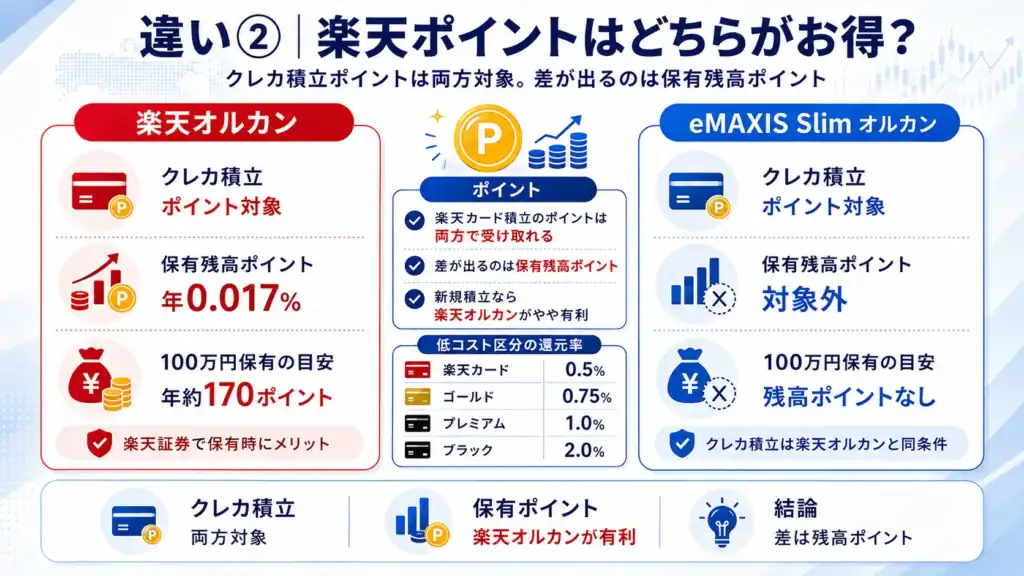
楽天証券で楽天オルカンとeMAXIS Slimオルカンを比較する際、最も大きな違いとなるのが保有中に受け取れる楽天ポイントです。
ただし、楽天証券のポイント制度には、主に次の2種類があります。
・楽天カードで積み立てたときにもらえるポイント
・対象ファンドの保有残高に応じてもらえるポイント
この2つは別の制度です。
2026年8月時点の違いを整理すると、次のようになります。
| ポイントの種類 | 楽天オルカン | eMAXIS Slimオルカン |
|---|---|---|
| 楽天カード積立のポイント | 対象 | 対象 |
| クレカ積立の還元率 | 0.5~2.0% | 0.5~2.0% |
| 保有残高ポイント | 年率0.017% | 対象外 |
| ポイント面の優劣 | わずかに有利 | クレカ積立のみなら同じ |
楽天カード積立のポイント還元率は、どちらを選んでも基本的に同じです。
両ファンドの差が付くのは、購入時のポイントではなく、購入後も継続して受け取れる保有残高ポイントです。
楽天カード積立のポイントは基本的に両方が対象
楽天カード積立とは、楽天カードを使って投資信託を毎月自動購入できるサービスです。
楽天証券では、毎月100円から10万円まで楽天カードで積み立てることができ、決済額に応じて楽天ポイントを受け取れます。
ここで誤解しやすいのが、
「楽天オルカンを選ばないと、楽天カード積立のポイントはもらえないのでは?」
という点です。
楽天カード積立のポイントは、eMAXIS Slimオルカンでも受け取れます。
楽天カード積立の還元率は、ファンドの運用会社や商品名ではなく、利用する楽天カードの種類と、ファンドの代行手数料によって決まります。
ポイント還元率の判定には、毎月12日時点のカード種類とファンドの代行手数料が使用されます。
2026年8月時点における低コストファンドのポイント還元率は、次のとおりです。
| 利用するカード | ポイント還元率 |
|---|---|
| 楽天カード | 0.5% |
| 楽天ゴールドカード | 0.75% |
| 楽天プレミアムカード | 1.0% |
| 楽天ブラックカード | 2.0% |
楽天カードと楽天ゴールドカードでは、代行手数料が年率0.4%以上のファンドを積み立てる場合、還元率が1.0%になります。
一方、楽天オルカンの代行手数料は年0.0187%、eMAXIS Slimオルカンは年0.01925%です。
どちらも年0.4%未満の低コスト区分に該当するため、楽天カード積立の還元率は同じです。
例えば、毎月10万円を楽天カードで積み立てた場合、1年間に受け取れるポイントの目安は次のようになります。
| 利用するカード | 毎月10万円積立時の年間ポイント |
|---|---|
| 楽天カード | 6,000ポイント |
| 楽天ゴールドカード | 9,000ポイント |
| 楽天プレミアムカード | 12,000ポイント |
| 楽天ブラックカード | 24,000ポイント |
楽天オルカンでもeMAXIS Slimオルカンでも、このポイント数は変わりません。
つまり、クレカ積立のポイントだけを比較して、
「楽天オルカンの方がポイント還元率が高い」
と判断するのは誤りです。
楽天カード積立のポイントは、あくまで毎月の購入金額に対して付与されます。積み立てた後の保有残高が増えても、クレカ積立によるポイントが増えるわけではありません。
楽天オルカンが有利になるのは、次に解説する保有残高ポイントを受け取れるためです。
保有残高ポイントは楽天オルカンだけ
楽天オルカンは、楽天証券の「投信残高ポイントプログラム」の対象です。
楽天証券で楽天オルカンを保有すると、月間平均保有金額に対して年率0.017%の楽天ポイントを受け取れます。
一方、eMAXIS Slimオルカンは同プログラムの対象ファンドに含まれていません。
楽天証券の公式ページに掲載されている対象ファンドは、楽天・プラスシリーズなどの指定ファンドです。2026年8月時点では、楽天オルカンのポイント進呈率は年率0.017%となっています。
楽天オルカンを1年間保有した場合のポイントを単純計算すると、次のようになります。
| 平均保有残高 | 楽天オルカンの年間ポイント目安 |
|---|---|
| 100万円 | 約170ポイント |
| 300万円 | 約510ポイント |
| 500万円 | 約850ポイント |
| 1,000万円 | 約1,700ポイント |
| 1,800万円 | 約3,060ポイント |
計算式は、次のとおりです。
年間ポイントの概算
=平均保有残高×0.017%
例えば、平均保有残高が100万円なら、
100万円×0.017%=170ポイント
となります。
1ポイントを1円相当として利用する場合、100万円の保有で年間約170円相当、1,000万円の保有で年間約1,700円相当です。
ただし、実際のポイントは「年間の保有残高」に対して一括で計算されるわけではありません。
楽天証券では、次の計算式を使って月ごとにポイントを算出します。
月間ポイント
=月間平均保有金額×ポイント進呈率÷365日×その月の日数
月間平均保有金額とは、毎日の保有金額の合計を、その月の日数で割った金額です。
そのため、月の途中で楽天オルカンを購入した場合、その月のポイント計算に使用される金額は、月末時点の残高よりも少なくなります。
また、計算されたポイントは1ポイント未満が毎月切り捨てられます。
例えば、100万円を2026年の1年間、値動きがないものとして毎日保有した場合、単純計算では170ポイントです。
しかし、月ごとの端数切り捨てを反映すると、実際の合計は163ポイントになります。
したがって、上の表は年率0.017%を単純に掛けた概算であり、実際に受け取れるポイントは、次の要因によって変わります。
・毎日の基準価額の変動
・購入した日や売却した日
・月ごとの日数
・毎月の1ポイント未満の切り捨て
・積立による保有残高の増加
投信残高ポイントは、毎月の月間平均保有金額をもとに計算され、翌々月初に進呈されます。
ポイントを含めた差はどのくらい?
楽天オルカンとeMAXIS Slimオルカンのポイント差を、信託報酬の差と合わせて確認してみましょう。
100万円を1年間保有した場合の単純計算は、次のとおりです。
| 比較項目 | 楽天オルカンの有利分 |
|---|---|
| 信託報酬の差 | 約16.5円/年 |
| 保有残高ポイント | 約170ポイント/年 |
| 合計 | 約186.5円相当/年 |
信託報酬は、楽天オルカンが年0.0561%、eMAXIS Slimオルカンが年0.05775%以内です。
両者の差である年0.00165ポイントを100万円に掛けると、楽天オルカンの信託報酬は年間約16.5円低くなります。
さらに、楽天オルカンでは保有残高ポイントを年間約170ポイント受け取れるため、合計差は約186.5円相当です。
ただし、これは次の条件による単純計算です。
・保有残高が1年間100万円で変わらない
・1ポイントを1円相当として計算する
・投信残高ポイントの月ごとの端数切り捨てを考慮しない
・eMAXIS Slimオルカンの信託報酬を上限料率で計算する
実際には、投信残高ポイントが月ごとに切り捨てられるため、受け取れるポイントは約170ポイントを下回ることがあります。
また、eMAXIS Slimオルカンには純資産総額に応じて信託報酬の一部が下がる仕組みがあるため、実際の信託報酬差も約16.5円より小さくなります。
したがって、100万円当たり約186.5円という数字は、両ファンドの実際の運用成績の差を示すものではなく、信託報酬とポイント制度を単純に合算した参考値です。
100万円の資産が1%値動きすれば、評価額は1万円変動します。
ポイントを含めた年間差は200円に満たないため、日々の株価や為替変動と比較すれば非常に小さい水準です。
それでも、両ファンドの投資対象や値動きがほぼ同じであることを考えると、これから楽天証券で新規積立を始める人にとって、保有残高ポイントは楽天オルカンを選ぶ理由の一つになります。
一方、すでにeMAXIS Slimオルカンを保有している人が、年間数百円程度の差だけを目的に売却して乗り換える必要は基本的にありません。
また、楽天ポイントはファンドの運用収益ではありません。
投信残高ポイントは基準価額や運用リターンには反映されず、楽天証券が提供する別の特典です。プログラムは予告なく変更、中止、または内容が変更される場合があります。
ポイント制度を含めれば楽天オルカンがわずかに有利ですが、将来にわたって同じ条件が保証されているわけではありません。
最終的には、ポイントだけでなく、実質コスト、運用実績、純資産総額、利用する証券会社なども含めて判断することが大切です。
楽天オルカンとeMAXIS Slimオルカンの違い③ 純資産総額と運用実績
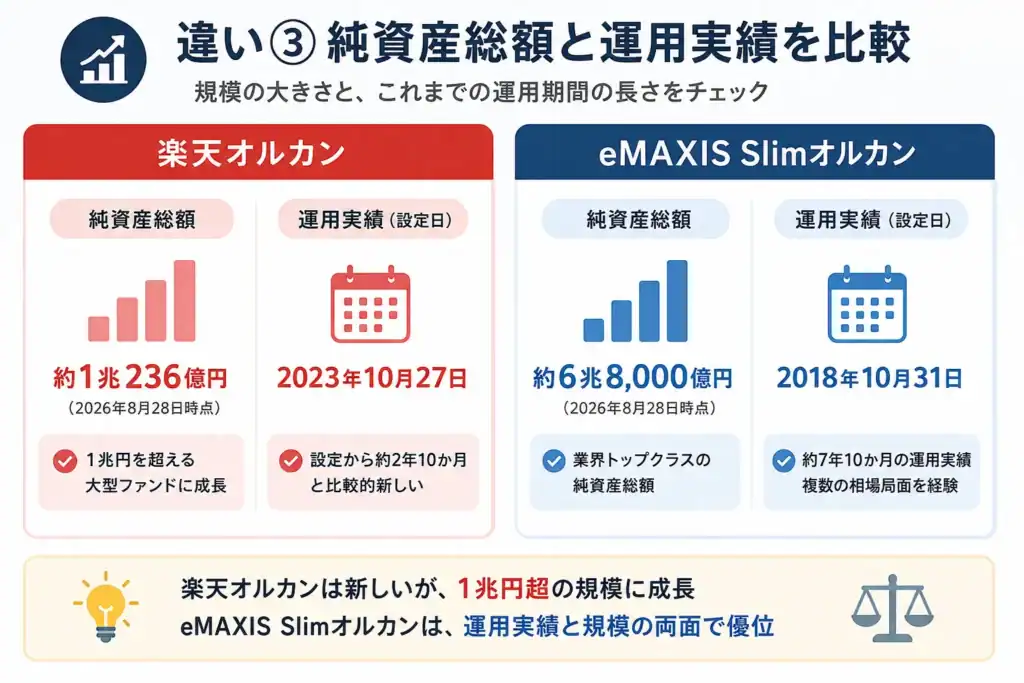
運用実績の長さと純資産総額では、eMAXIS Slimオルカンが楽天オルカンを大きく上回ります。
2026年8月28日時点の違いを整理すると、次のとおりです。
| 比較項目 | 楽天オルカン | eMAXIS Slimオルカン |
|---|---|---|
| 設定日 | 2023年10月27日 | 2018年10月31日 |
| 運用期間 | 約2年10カ月 | 約7年10カ月 |
| 純資産総額 | 約1兆236億円 | 約13兆8,650億円 |
| 信託期間 | 無期限 | 無期限 |
eMAXIS Slimオルカンは楽天オルカンより約5年早く設定され、純資産総額も約13.5倍に達しています。運用履歴の長さとファンド規模を重視するなら、eMAXIS Slimオルカンが優位です。
ただし、純資産総額が大きいファンドほど運用成績も高くなるわけではありません。
運用実績とファンドの規模が、それぞれ何を示しているのかを分けて確認しましょう。
運用実績はeMAXIS Slimオルカンが長い
両ファンドの設定日は、次のとおりです。
・eMAXIS Slimオルカン:2018年10月31日
・楽天オルカン:2023年10月27日
eMAXIS Slimオルカンの方が、楽天オルカンより約5年長い運用実績を持っています。
eMAXIS Slimオルカンは2018年から運用されているため、2020年のコロナショックや2022年の世界的な金融引き締め局面など、複数の株価下落局面を実際のファンドとして経験しています。
例えば、eMAXIS Slimオルカンの設定来安値は、コロナショック時の2020年3月24日に付けた8,102円です。その後も運用を継続し、2026年8月28日時点の基準価額は3万8,842円まで上昇しています。
運用期間が長ければ、次のような点を過去の実績から確認しやすくなります。
・株価が大きく下落した局面での値動き
・ベンチマークとの連動性
・実際に発生した運用コスト
・大量の資金流入や解約への対応
・運用会社によるファンド管理の継続性
運用履歴の長さは、将来のリターンを保証するものではありません。
それでも、さまざまな市場環境における実際の運用結果を確認できる点は、eMAXIS Slimオルカンの強みです。
一方、楽天オルカンは2023年10月に設定されたため、コロナショックのような大規模な世界株安をファンドとして経験していません。
そのため、暴落時の運用状況や長期間にわたる実質コストを比較するためのデータは、eMAXIS Slimオルカンより限られています。
ただし、運用期間が短いことだけで、楽天オルカンの安全性や運用品質が低いと判断することはできません。
楽天オルカンとeMAXIS Slimオルカンは、どちらもMSCIオール・カントリー・ワールド・インデックスへの連動を目指します。
インデックスファンドを評価する際に重要なのは、設定来のリターンの高さだけではなく、同一期間におけるベンチマークとの連動性や実質コストです。
設定時期が異なる両ファンドの設定来リターンをそのまま比べても、経験した株式市場や為替相場が異なるため、公平な比較にはなりません。
運用実績を比べる場合は、楽天オルカンの設定後など、同じ期間の騰落率とベンチマークとの差を確認する必要があります。
したがって、運用実績については次のように整理できます。
・実際の運用履歴の長さではeMAXIS Slimオルカンが優位
・楽天オルカンは長期的な実質コストや暴落時の運用データがまだ少ない
・設定来リターンの単純比較だけでは優劣を判断できない
・今後は同一期間のリターンと指数への連動性を確認することが重要
運用実績や過去のデータ量を重視する人には、eMAXIS Slimオルカンが向いています。
一方、同じ指数への連動を前提に、信託報酬や楽天証券のポイント制度を重視する人は、運用期間の短さだけを理由に楽天オルカンを避ける必要はないでしょう。
純資産総額はeMAXIS Slimオルカンが圧倒的に大きい
2026年8月28日時点の純資産総額は、次のとおりです。
| ファンド | 純資産総額 |
|---|---|
| 楽天オルカン | 約1兆236億円 |
| eMAXIS Slimオルカン | 約13兆8,650億円 |
| 規模の差 | eMAXIS Slimが約13.5倍 |
eMAXIS Slimオルカンの純資産総額は約13.9兆円で、楽天オルカンの約1.0兆円を大きく上回っています。
eMAXIS Slimオルカンには現在も多額の資金が流入しており、2026年7月の純資金流入額は約4,465億円、直近半年では約2兆1,077億円でした。
運用規模や資金流入の強さでは、eMAXIS Slimオルカンが国内有数の大型投資信託となっています。
一方、楽天オルカンの純資産総額も2026年8月28日時点で1兆円を超えており、前年同日比では123.19%増加しています。純資産総額の増加には基準価額の上昇も含まれますが、設定から3年未満で1兆円規模に達していることから、ファンドの規模はすでに十分拡大しているといえます。
eMAXIS Slimオルカンの規模は圧倒的ですが、楽天オルカンも純資産総額が1兆円を超えているため、「規模が小さくて危険」と評価する状況ではありません。
純資産総額とは、ファンドが保有する株式などの時価に利息や配当などを加え、費用や負債を差し引いた金額です。ファンド全体の資産規模を示す指標であり、投資家1人当たりの利益や運用成績を示すものではありません。
純資産総額が増減する主な要因は、次の2つです。
・保有する株式や為替の値動き
・投資家による購入額と解約額の差
例えば、新規購入による資金流入がなくても、投資先の株価が上昇すれば純資産総額は増えます。
反対に、ファンドへの資金流入が続いていても、株価が大幅に下落すれば、純資産総額が減る場合があります。
そのため、純資産総額が増えていることと、投資家1人当たりの運用成績が高いことは同じではありません。
楽天オルカンとeMAXIS Slimオルカンは、どちらも同じ指数への連動を目指しています。
両ファンドの運用成績を比較する場合は、純資産総額の大きさではなく、次の項目を確認する必要があります。
・同じ期間の騰落率
・ベンチマークとのリターン差
・信託報酬や実質コスト
・トラッキングエラー
・分配金を含めた運用結果
純資産総額が大きいファンドには、運用の継続性や売買効率、費用負担の安定性などで有利に働く可能性があります。
しかし、純資産総額が大きいから株価下落時の損失が小さくなるわけではありません。
両ファンドはほぼ同じ世界株式へ投資するため、世界の株価が10%下落すれば、どちらもおおむね同じ方向に値下がりします。
純資産総額は、主に「ファンドが安定して運用を続けられる規模か」を確認する指標であり、「どちらのリターンが高くなるか」を直接判断する指標ではありません。
したがって、次のように使い分けると分かりやすいでしょう。
・運用履歴と圧倒的な規模を重視する
→ eMAXIS Slimオルカン
・楽天証券のポイント制度と低い信託報酬を重視する
→ 楽天オルカン
楽天オルカンもすでに1兆円を超えているため、純資産総額だけを理由にeMAXIS Slimオルカンを選ぶ必要性は以前より小さくなっています。
繰上償還リスクを過度に心配する必要はある?
投資信託には、あらかじめ定められた信託期間よりも前に運用を終了する「繰上償還」があります。
楽天オルカンとeMAXIS Slimオルカンは、どちらも信託期間が無期限です。
ただし、無期限とは予定された運用終了日がないという意味であり、将来にわたって絶対に償還されないという意味ではありません。
両ファンドの資料には、主に次のような場合に繰上償還できると記載されています。
・受益権の口数が10億口を下回ることとなった場合
・対象となる指数が改廃された場合
・償還することが受益者にとって有利だと判断された場合
・やむを得ない事情が発生した場合
楽天オルカンもeMAXIS Slimオルカンも、繰上償還の判断基準となる口数は10億口です。
ここで注意したいのは、「純資産総額が10億円を下回ったら償還される」という意味ではないことです。
目論見書に記載されている条件は、純資産総額ではなく受益権の口数です。
2026年8月28日時点の純資産総額と基準価額から受益権口数を単純計算すると、次のようになります。
| ファンド | 推計受益権口数 | 10億口に対する規模 |
|---|---|---|
| 楽天オルカン | 約5,114億口 | 約511倍 |
| eMAXIS Slimオルカン | 約3兆5,696億口 | 約3,570倍 |
推計値は、純資産総額を1口当たりの基準価額で割って算出しています。
両ファンドとも、繰上償還条項に記載された10億口を大幅に上回っています。
また、受益権口数が条件を下回った場合でも、その時点で自動的に償還されるわけではありません。
楽天投信投資顧問は、繰上償還条項に該当しても自動償還されるのではなく、受益者の意向確認や受託会社との合意など、所定の手続きを経て判断すると説明しています。
繰上償還リスクを確認するときは、次の4点を見ることが重要です。
・純資産総額と受益権口数
・資金流入が続いているか
・信託期間と繰上償還条件
・運用会社による運用方針や重要なお知らせ
純資産総額が小さく、資金流出が続き、受益権口数が繰上償還条件に近づいているファンドは注意が必要です。
一方、楽天オルカンとeMAXIS Slimオルカンは、どちらも純資産総額が1兆円を超え、受益権口数も繰上償還条件を大幅に上回っています。
これらの状況から判断すると、2026年8月時点で両ファンドの繰上償還リスクが切迫しているとは考えにくいでしょう。
特にeMAXIS Slimオルカンは約13.9兆円の純資産を持ち、毎月多額の資金が流入しているため、規模を理由とした繰上償還の可能性は極めて低い状態です。
楽天オルカンはeMAXIS Slimオルカンより規模が小さいものの、すでに純資産総額が1兆円、受益権口数が推計5,000億口を超えています。
したがって、
「楽天オルカンは新しいファンドだから、近いうちに繰上償還されるのではないか」
と過度に心配する必要はありません。
ただし、繰上償還の可能性が完全にゼロになるわけではありません。
対象指数の廃止、運用会社の事業方針変更、法律や市場環境の変化など、資産規模以外の理由で運用が終了する可能性は残ります。
長期保有する場合は、純資産総額や資金流入の推移に加えて、運用会社から発表される重要なお知らせや最新の目論見書を定期的に確認しましょう。
純資産総額と運用実績を重視するなら、eMAXIS Slimオルカンが明確に優位です。
一方、楽天オルカンもすでに1兆円を超える大型ファンドへ成長しています。
現時点では、ファンドの規模や繰上償還リスクを理由に楽天オルカンを避ける必要はなく、信託報酬や楽天ポイントを含めて総合的に判断するのがよいでしょう。
楽天オルカンとeMAXIS Slimオルカンの違い④ 販売会社と証券会社変更のしやすさ
楽天オルカンとeMAXIS Slimオルカンでは、購入できる金融機関の数にも大きな違いがあります。
2026年8月31日時点で、楽天オルカンの販売会社は楽天証券のみです。
一方、eMAXIS Slimオルカンは、楽天証券やSBI証券をはじめ、多数の証券会社や銀行で購入できます。
販売会社の違いを整理すると、次のとおりです。
| 比較項目 | 楽天オルカン | eMAXIS Slimオルカン |
|---|---|---|
| 主な販売会社 | 楽天証券のみ | SBI証券、楽天証券、マネックス証券、松井証券、銀行など |
| 楽天証券との相性 | 保有残高ポイントの対象 | 楽天カード積立は対象だが、楽天証券の保有残高ポイントは対象外 |
| 他社での新規積立 | 原則できない | 多くの金融機関で可能 |
| 課税口座から他社への移管 | 移管先候補が非常に限られる | 移管先候補を確保しやすい |
| NISAで保有中の商品 | 他社のNISA口座へ移管できない | 他社のNISA口座へ移管できない |
| 向いている人 | 楽天証券を長期利用する人 | 将来の金融機関変更に備えたい人 |
楽天証券を長く使い続ける予定なら、楽天オルカンの販売会社が限られていることは大きな問題になりません。
一方、将来利用する証券会社を変更したり、複数の金融機関で同じ投資信託を積み立てたりする可能性がある場合は、eMAXIS Slimオルカンの方が資産管理の自由度は高くなります。
楽天オルカンは楽天証券との結びつきが強い
楽天オルカンの正式名称は「楽天・プラス・オールカントリー株式インデックス・ファンド」です。
2026年8月31日時点で、楽天投信投資顧問の公式サイトに掲載されている販売会社は楽天証券のみです。
楽天オルカンは、楽天証券で利用することによって魅力が最大化される商品といえます。
楽天証券で楽天オルカンを保有すると、月間平均保有金額に対して年率0.017%の楽天ポイントを受け取れます。
また、楽天カード積立にも対応しているため、積立時と保有時の両方で楽天ポイントを受け取ることが可能です。
楽天オルカンと楽天証券の関係は、次のように整理できます。
・楽天証券で購入・積立できる
・楽天カード積立を利用できる
・投信残高ポイントの対象になる
・楽天ポイントを使って購入できる
・NISAとiDeCoの対象商品として利用できる
楽天証券でNISAを始め、その後も楽天証券を使い続ける予定なら、販売会社が楽天証券だけでも特に困ることはありません。
楽天証券内で購入、積立、保有、売却まで完結するため、保有残高ポイントを受け取りながら長期運用できます。
一方、将来楽天証券から別の証券会社へ資産を移したい場合は、販売会社が限られていることがデメリットになります。
投資信託を他社へ移管するには、原則として移管先の金融機関が同じファンドを取り扱い、投資信託の入庫を受け付けている必要があります。
楽天オルカンは販売会社が楽天証券のみであるため、現時点では移管先の候補を確保しにくい状況です。
楽天証券から他社へ変更する場合は、主に次の選択肢を検討することになります。
・楽天オルカンを楽天証券に残したまま保有する
・楽天オルカンを売却し、変更先で別の全世界株式ファンドを購入する
・楽天証券では楽天オルカンを保有し、新しい証券会社では別のファンドを積み立てる
証券会社を変更したからといって、楽天証券で保有する楽天オルカンを必ず売却しなければならないわけではありません。
楽天証券の口座を残しておけば、既存の楽天オルカンをそのまま保有し、新しい証券会社で別の商品を積み立てることも可能です。
ただし、資産が複数の金融機関に分かれるため、残高や損益、積立設定を別々に管理する必要があります。
楽天オルカンは商品そのものに問題があるわけではなく、楽天証券を中心とした運用に適したファンドです。
したがって、次のような人には楽天オルカンが向いています。
・今後も楽天証券を利用する予定の人
・楽天ポイントを重視する人
・保有する金融商品を楽天証券に集約したい人
・証券会社を変更する可能性が低い人
反対に、特定の証券会社に縛られずに運用したい人は、販売会社の多いeMAXIS Slimオルカンを選ぶ方が使いやすいでしょう。
eMAXIS Slimオルカンは多くの金融機関で購入できる
eMAXIS Slimオルカンは、多数の証券会社や銀行で取り扱われています。
主な販売会社には、次のような金融機関があります。
・SBI証券
・楽天証券
・マネックス証券
・松井証券
・三菱UFJ eスマート証券
・三菱UFJ銀行
・三菱UFJ信託銀行
・そのほかの銀行、証券会社
三菱UFJアセットマネジメントの販売会社一覧には、ネット証券だけでなく、銀行や対面型の証券会社も掲載されています。
また、SBI証券、マネックス証券、松井証券にもeMAXIS Slimオルカンの商品ページがあり、購入や積立に対応しています。
取扱金融機関が多いことには、次のメリットがあります。
・証券会社を変更しても同じファンドを購入しやすい
・複数の金融機関で同じファンドを保有できる
・課税口座では、売却せずに移管できる可能性がある
・利用するクレジットカードやポイント制度に合わせて金融機関を選べる
・将来のサービス変更に対応しやすい
例えば、楽天証券からSBI証券へ変更した場合でも、eMAXIS Slimオルカンは両社で取り扱われています。
既存の商品を楽天証券に残しながら、SBI証券で同じeMAXIS Slimオルカンの積み立てを続けることが可能です。
移管条件を満たしていれば、課税口座で保有するeMAXIS Slimオルカンを、売却せずにSBI証券などへ移管できる場合もあります。SBI証券は、同社で取り扱っている投資信託について、国内金融機関からの移管入庫を受け付けています。
マネックス証券や松井証券も投資信託の移管入庫に対応しています。
松井証券では、原則として同社の取扱投資信託一覧に掲載されている銘柄を移管できるとしています。
ただし、eMAXIS Slimオルカンの販売会社が多いからといって、運用成績が楽天オルカンより高くなるわけではありません。
販売会社の多さは、投資対象やリターンではなく、購入先や保管先を変更しやすいという運用上の利便性を示しています。
また、eMAXIS Slimオルカンを購入しても、どの金融機関でも同じポイントを受け取れるわけではありません。
クレカ積立の還元率、保有残高ポイント、移管手数料などは、利用する金融機関によって異なります。
したがって、eMAXIS Slimオルカンを選ぶ場合は、ファンドの信託報酬だけでなく、次の点も確認しましょう。
・クレジットカード積立の還元率
・保有残高に対するポイント
・投資信託の移管手数料
・移管手数料の還元制度
・ウェブサイトやアプリの使いやすさ
・NISAやiDeCoでの取扱状況
販売会社が多いeMAXIS Slimオルカンは、特定の金融機関に依存せず、長期間にわたって同じファンドを保有・購入したい人に向いています。
投資信託の移管可能性にも差がある
投資信託の移管とは、保有している投資信託を売却せず、別の金融機関の口座へ移す手続きです。
ただし、投資信託は上場株式と異なり、すべての銘柄を自由に移管できるわけではありません。
一般的には、次の条件を満たす必要があります。
| 確認項目 | 主な内容 |
|---|---|
| 移管先での取扱い | 移管先が同一ファンドを取り扱っていること |
| 入出庫サービス | 移管元が出庫、移管先が入庫に対応していること |
| 口座区分 | 原則として特定口座から特定口座、一般口座から一般口座へ移すこと |
| 分配金コース | 再投資・受取コースの違いによって移管できない場合がある |
| 買付単位 | 移管元と移管先の買付単位が異なる場合がある |
| NISA口座 | NISAで保有する商品は他社のNISA口座へ移管できない |
| 手数料 | 移管元で出庫手数料が発生する場合がある |
| 手続き期間 | 完了まで数週間かかり、手続き中は取引できない場合がある |
SBI証券は、移管先となる同社で取り扱っている投資信託であることを入庫条件としています。
松井証券も、原則として同社の取扱投資信託であれば移管できるとする一方、分配金コースなどによっては入庫できない場合があるとしています。
楽天証券から投資信託を出庫する場合、手続き完了まで通常2週間程度かかり、移管先の事情などによっては最長1カ月ほどかかる場合があります。
手続き中は移管対象ファンドの取引ができず、積立注文もエラーになる可能性があります。
そのため、移管を行う際は、次回の積立日や売却予定を確認したうえで手続きを始める必要があります。
楽天オルカンとeMAXIS Slimオルカンの移管しやすさは、次のように整理できます。
・楽天オルカン
→ 販売会社が楽天証券のみのため、移管先候補が非常に限られる
・eMAXIS Slimオルカン
→ 多くの金融機関が取り扱っているため、課税口座では移管先候補を確保しやすい
ただし、この違いが当てはまるのは、主に特定口座や一般口座で保有している場合です。
NISA口座で保有している投資信託については、楽天オルカンとeMAXIS Slimオルカンのどちらであっても、変更後の金融機関のNISA口座へそのまま移すことはできません。
NISAを利用する金融機関は年単位で変更できますが、変更前の金融機関で保有する商品は、変更前のNISA口座に残ります。
売却しない限り、従来の金融機関で非課税のまま保有を続けることは可能です。
例えば、楽天証券のNISA口座でeMAXIS Slimオルカンを保有している人が、翌年からSBI証券へNISA口座を変更したとします。
この場合、
・楽天証券で購入済みのeMAXIS Slimオルカン
→ 楽天証券のNISA口座で保有を継続
・変更後のNISAによる新規積立
→ SBI証券でeMAXIS Slimオルカンを購入
という形になります。
既存の商品をSBI証券のNISA口座へ移すことはできませんが、eMAXIS Slimオルカンは両社で取り扱われているため、変更後も同じファンドへの積み立てを継続できます。
一方、楽天オルカンは楽天証券のみで販売されているため、別の証券会社へNISA口座を変更すると、変更先では楽天オルカンの新規積立を継続できません。
既存の楽天オルカンは楽天証券に残し、変更先ではeMAXIS Slimオルカンなど、別の全世界株式ファンドを選ぶことになります。
つまり、NISAにおけるeMAXIS Slimオルカンのメリットは、既存の商品を移管できることではありません。
証券会社を変更した後も、同じファンドへの新規積立を続けやすいことがメリットです。
楽天オルカンとeMAXIS Slimオルカンのどちらを選ぶかは、将来の証券会社変更まで考えて判断するとよいでしょう。
・楽天証券を長く使い続け、保有残高ポイントを重視する
→ 楽天オルカン
・将来、証券会社を変更する可能性がある
→ eMAXIS Slimオルカン
・複数の金融機関で同じファンドを積み立てたい
→ eMAXIS Slimオルカン
・すでに楽天証券のNISAで楽天オルカンを保有している
→ 証券会社変更だけを理由に売却する必要はない
・利用する金融機関をまだ決め切れていない
→ 取扱金融機関の多いeMAXIS Slimオルカンが無難
楽天証券を使い続ける予定なら、ポイント面で楽天オルカンがわずかに有利です。
一方、長期運用中に証券会社を変更する可能性まで考えるなら、販売会社が多く、同じファンドを他社でも購入しやすいeMAXIS Slimオルカンの方が柔軟性に優れています。
楽天オルカンとeMAXIS Slimオルカン、楽天証券では結局どっちがおすすめ?
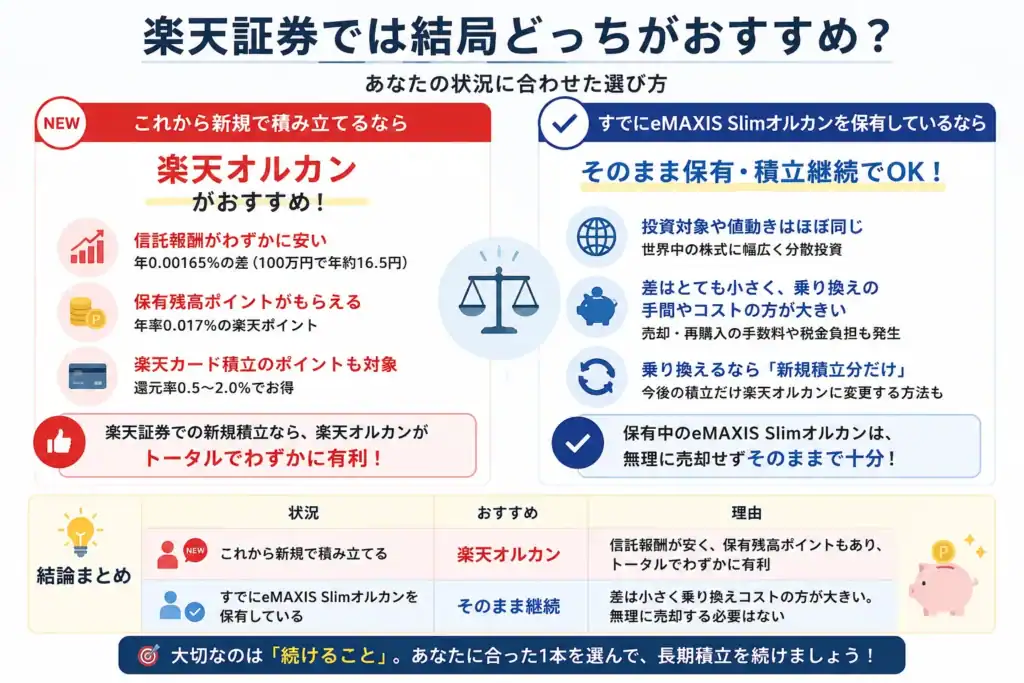
楽天オルカンとeMAXIS Slimオルカンのどちらがおすすめかは、現在の保有状況や利用している証券会社によって変わります。
結論を先にまとめると、次のとおりです。
| 投資する人 | おすすめ |
|---|---|
| 楽天証券でこれからNISAを始める人 | 楽天オルカン |
| すでにeMAXIS Slimオルカンを積み立てている人 | そのまま継続 |
| 楽天証券以外を利用している人 | eMAXIS Slimオルカン |
| 運用実績や純資産規模を重視する人 | eMAXIS Slimオルカン |
| 楽天ポイントを少しでも増やしたい人 | 楽天オルカン |
楽天オルカンとeMAXIS Slimオルカンは、どちらも金融庁が公表するNISAのつみたて投資枠対象商品に含まれています。また、同じMSCIオール・カントリー・ワールド・インデックスへの連動を目指しているため、投資対象や値動きの方向性に大きな違いはありません。
そのため、ファンドの中身よりも、
・すでにどちらかを保有しているか
・楽天証券を今後も利用するか
・ポイントと運用実績のどちらを重視するか
で判断すると分かりやすくなります。
これからNISAを始める人
楽天オルカンがやや有利です。
楽天証券でこれからNISAの積み立てを始めるなら、楽天オルカンが有力な選択肢です。
主な理由は、次の3つです。
・信託報酬がわずかに低い
・保有残高に応じて楽天ポイントが付く
・純資産総額がすでに1兆円を超えている
信託報酬は、楽天オルカンが年0.0561%、eMAXIS Slimオルカンが年0.05775%以内です。
楽天オルカンの方が年0.00165ポイント低く、100万円を1年間保有した場合の差は約16.5円となります。
信託報酬の差だけなら、両ファンドに大きな違いはありません。
楽天オルカンがやや有利になるのは、楽天証券の投信残高ポイントプログラムも利用できるためです。
楽天証券で楽天オルカンを保有すると、月間平均保有金額に対して年率0.017%の楽天ポイントが付与されます。
平均保有残高が100万円なら年間約170ポイント、1,000万円なら年間約1,700ポイントが目安です。ただし、実際には月ごとに計算され、1ポイント未満の端数は切り捨てられます。
また、2026年8月28日時点における楽天オルカンの純資産総額は約1兆236億円です。
eMAXIS Slimオルカンの約13兆8,650億円には及びませんが、楽天オルカンもすでに1兆円を超える規模まで成長しています。
そのため、
「楽天オルカンは新しいファンドだから、規模が小さくて不安」
と過度に心配する必要はありません。
ただし、信託報酬が低いからといって、実質コストや運用リターンまで楽天オルカンが必ず優れているとは限りません。
最新の運用報告書ではeMAXIS Slimオルカンの費用実績が低く、同一期間の運用リターンも両ファンドでほとんど差がありません。
したがって、楽天オルカンが有利なのは、あくまで楽天証券で新しく積み立てる場合に、信託報酬と保有残高ポイントを合算した条件がわずかに優れているためです。
大きなリターン差が期待できるという意味ではありません。
すでにeMAXIS Slimオルカンを積み立てている人
そのまま継続して問題ありません。
すでに楽天証券でeMAXIS Slimオルカンを積み立てている人は、無理に楽天オルカンへ変更する必要はありません。
楽天オルカンへ変更することで得られる主なメリットは、
・信託報酬がわずかに低くなる
・保有残高ポイントを受け取れる
という2点です。
しかし、100万円を1年間保有した場合、信託報酬と保有残高ポイントを単純に合算した差は約186.5円相当にとどまります。
しかも、実際のポイント数には月ごとの端数切り捨てがあり、eMAXIS Slimオルカンの信託報酬には純資産総額に応じた料率の調整もあります。
そのため、実際の差は単純計算より小さくなる可能性があります。
両ファンドは同じ指数への連動を目指しているため、楽天オルカンへ変更したからといって、投資先の分散効果が大きく高まるわけでもありません。
保有中のeMAXIS Slimオルカンを売却したり、積立設定を頻繁に変更したりするより、そのまま積み立てを継続する方が分かりやすいでしょう。
楽天オルカンを利用したい場合は、保有中のeMAXIS Slimオルカンを売却せず、今後の積立分だけ楽天オルカンへ変更する方法もあります。
ただし、2本を保有しても投資対象はほぼ重複します。
管理を簡単にしたい場合は、eMAXIS Slimオルカンへの積み立てをそのまま続けて問題ありません。
楽天証券以外を利用している人
この2本から選ぶなら、eMAXIS Slimオルカンが基本候補です。
楽天オルカンは、楽天証券で保有することによってメリットが大きくなるファンドです。
楽天投信投資顧問が公表する資料では、2026年8月時点の販売会社として楽天証券が掲載されています。
そのため、SBI証券やマネックス証券、松井証券など、楽天証券以外を利用している人は、基本的に楽天オルカンを新規購入できません。
一方、eMAXIS Slimオルカンは、多くのネット証券、銀行、対面型証券会社で取り扱われています。
楽天証券以外を利用している場合、この2本から選ぶならeMAXIS Slimオルカンが基本候補になります。
また、将来利用する証券会社を変更する可能性がある人にも、eMAXIS Slimオルカンが向いています。
取り扱う金融機関が多いため、証券会社を変更した後も、同じファンドへの新規積立を続けやすいためです。
ただし、楽天証券以外にも、各社が独自の低コストファンドやポイント制度を用意している場合があります。
実際に選ぶ際は、eMAXIS Slimオルカンだけでなく、利用する証券会社における次の条件も比較しましょう。
・クレカ積立のポイント還元率
・投資信託の保有ポイント
・ファンドの信託報酬と実質コスト
・NISAやiDeCoでの取扱状況
・証券会社を変更する場合の移管条件
運用実績や安心感を最優先する人
eMAXIS Slimオルカンが向いています。
運用期間の長さや純資産総額を重視するなら、eMAXIS Slimオルカンが適しています。
両ファンドの設定日は、次のとおりです。
・eMAXIS Slimオルカン:2018年10月31日
・楽天オルカン:2023年10月27日
eMAXIS Slimオルカンは、楽天オルカンより約5年早く運用を開始しています。
eMAXIS Slimオルカンは、コロナショックや世界的な金融引き締めなど、複数の株価下落局面を実際のファンドとして通過しています。
運用期間が長いため、
・下落相場における値動き
・ベンチマークとの連動性
・実際に発生した運用コスト
・大量の資金流入への対応
などを過去のデータから確認しやすい点がメリットです。
純資産総額も、2026年8月28日時点で約13兆8,650億円に達しています。
楽天オルカンの約1兆236億円と比較すると、eMAXIS Slimオルカンの純資産総額は約13.5倍です。
ただし、純資産総額が大きいほど将来のリターンが高くなるわけではありません。
また、eMAXIS Slimオルカンを選んでも、世界株式の下落や円高による基準価額の変動を避けられるわけではありません。
ここでいう安心感とは、
・長期間の運用履歴がある
・純資産規模が大きい
・多くの金融機関で取り扱われている
・過去の運用状況を確認しやすい
というファンド運営上の安心材料です。
元本保証や値下がりしにくさを意味するものではありません。
多少のポイント差よりも、長い運用履歴と圧倒的な純資産規模を重視する人には、eMAXIS Slimオルカンが向いています。
楽天ポイントを少しでも増やしたい人
楽天オルカンが向いています。
楽天証券を利用し、楽天ポイントを少しでも多く受け取りたい人には、楽天オルカンが向いています。
ここで重要なのは、楽天カード積立のポイント還元率は、楽天オルカンとeMAXIS Slimオルカンで基本的に同じという点です。
楽天証券のクレカ積立では、ポイント還元率はファンド名ではなく、楽天カードの種類とファンドの代行手数料区分によって決まります。
低コストファンドを積み立てる場合の還元率は、楽天カード0.5%、楽天ゴールドカード0.75%、楽天プレミアムカード1.0%、楽天ブラックカード2.0%です。
したがって、
「楽天オルカンを選ばなければ、楽天カード積立のポイントを受け取れない」
というわけではありません。
eMAXIS Slimオルカンを楽天カードで積み立てた場合も、同じ区分のポイント還元を受けられます。
楽天オルカンだけのメリットとなるのは、保有残高ポイントです。
楽天証券で楽天オルカンを保有すると、月間平均保有金額に対して年率0.017%の楽天ポイントが付与されます。eMAXIS Slimオルカンは、同プログラムの対象ではありません。
単純計算による年間ポイントの目安は、次のとおりです。
| 平均保有残高 | 年間ポイントの目安 |
|---|---|
| 100万円 | 約170ポイント |
| 500万円 | 約850ポイント |
| 1,000万円 | 約1,700ポイント |
| 1,800万円 | 約3,060ポイント |
ただし、投信残高ポイントは毎月計算され、1ポイント未満は切り捨てられます。
また、楽天ポイントはファンドの運用収益ではなく、楽天証券が提供する特典です。
制度の内容や対象ファンド、ポイント進呈率が将来変更される可能性もあるため、長期的な運用成果が保証されるものではありません。
それでも、投資対象がほぼ同じ2本から選ぶのであれば、保有中にもポイントを受け取れることは楽天オルカンの明確なメリットです。
楽天証券を今後も利用し、楽天ポイントを少しでも増やしたい人には、楽天オルカンが向いています。
最終的な判断をまとめると、次のようになります。
・楽天証券でこれからNISAを始める
→ 楽天オルカンがやや有利
・すでにeMAXIS Slimオルカンを保有している
→ そのまま継続して問題なし
・楽天証券以外を利用している
→ eMAXIS Slimオルカンが基本候補
・運用履歴と純資産規模を優先する
→ eMAXIS Slimオルカン
・楽天ポイントを優先する
→ 楽天オルカン
迷った場合は、
楽天証券で新しく積み立てるなら楽天オルカン、すでにeMAXIS Slimオルカンを保有しているならそのまま継続
と判断すればよいでしょう。
どちらを選んでも投資対象や値動きはほぼ同じです。
わずかなコストやポイントの差に悩み続けるよりも、無理のない積立額を設定し、長期間継続することの方が重要です。
eMAXIS Slimオルカンから楽天オルカンへ乗り換えるべき?
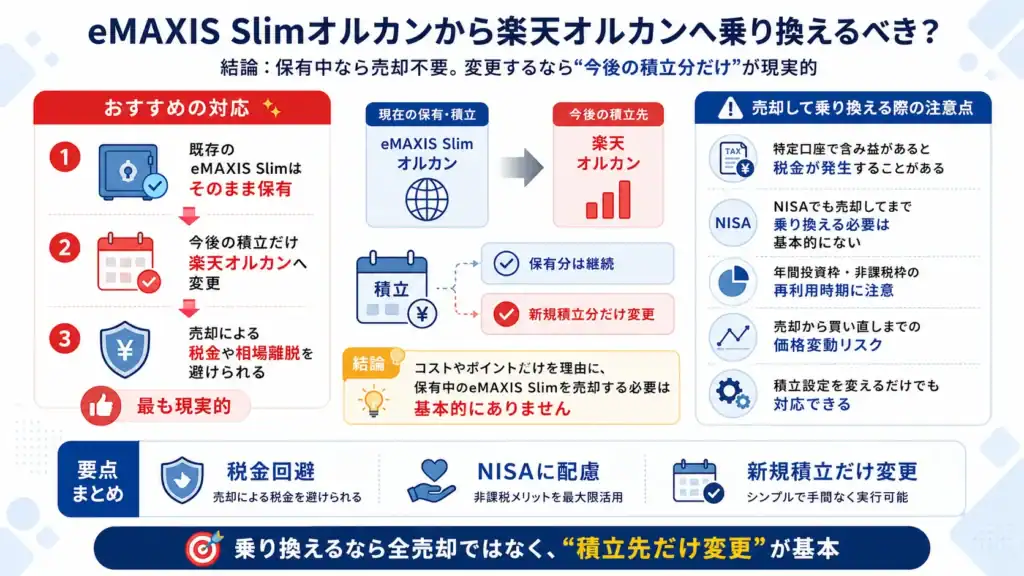
結論からいうと、コストや楽天ポイントだけを理由に、保有中のeMAXIS Slimオルカンを売却して楽天オルカンへ乗り換える必要は基本的にありません。
楽天オルカンとeMAXIS Slimオルカンは、どちらもMSCIオール・カントリー・ワールド・インデックスへの連動を目指します。投資対象や値動きの方向性はほぼ同じであり、乗り換えても資産配分が大きく変わるわけではありません。
楽天オルカンへ変更する主なメリットは、次の2つです。
・信託報酬がわずかに低い
・楽天証券の投信残高ポイントを受け取れる
楽天証券で楽天オルカンを保有すると、月間平均保有金額に対して年率0.017%の楽天ポイントが付与されます。ただし、ポイント制度は将来変更または終了する可能性があります。
一方、保有中のeMAXIS Slimオルカンを売却すると、口座の種類によっては税金が発生したり、NISAの年間投資枠を再び使用したりする必要があります。
そのため、現在の保有状況に応じて、次のように判断するのが合理的です。
| 現在の保有状況 | 基本的な対応 |
|---|---|
| 特定口座で含み益がある | 売却せず保有を継続する |
| 特定口座で含み損がある | 税金以外の目的も含めて判断する |
| 2024年以降のNISAで保有している | 売却せず、今後の積立分だけ変更する |
| 2023年以前の旧NISAで保有している | 原則として非課税期間中の保有を継続する |
| 楽天オルカンを新しく積み立てたい | eMAXIS Slimを残し、新規積立分だけ変更する |
コストやポイントだけを理由に、保有中のeMAXIS Slimオルカンを売却する必要は基本的にありません。
新規積立分だけ変更する方法
楽天オルカンへ変更したい場合、最も現実的なのは、保有中のeMAXIS Slimオルカンを売却せず、今後の積立分だけ楽天オルカンへ変更する方法です。
具体的には、次のように対応します。
・保有中のeMAXIS Slimオルカンはそのまま残す
・eMAXIS Slimオルカンの積立設定を解除する
・楽天オルカンの新しい積立設定を行う
・以後の積立資金だけ楽天オルカンへ振り向ける
楽天証券では、投資信託の積立設定一覧から既存設定の変更や解除ができ、新しいファンドの積立設定も行えます。申込締切日との関係で、変更時期によっては新しい設定が翌月または翌々月から反映される場合があるため、次回買付日を確認してから手続きしましょう。
新規積立分だけ変更する方法には、次のメリットがあります。
・既存商品を売却しないため、売却益に対する税金が発生しない
・保有中の資産を市場に投資したまま維持できる
・NISAで既に使用した枠を動かさずに済む
・今後積み立てる楽天オルカンには保有残高ポイントが付く
・ポイント制度が変更された場合も積立先を再検討しやすい
この方法を選ぶと、eMAXIS Slimオルカンと楽天オルカンの2本を保有することになります。
ただし、両ファンドは同じ指数への連動を目指しているため、2本に分けても投資先の分散効果が大きく高まるわけではありません。資産管理上は、2つの残高を合計して「全世界株式への投資額」として考えればよいでしょう。
例えば、現在eMAXIS Slimオルカンを300万円保有し、今後は毎月5万円を楽天オルカンへ積み立てる場合、既存の300万円を売却する必要はありません。
保有中のeMAXIS Slimオルカンはそのまま運用し、新たに購入する楽天オルカンについてだけ、年率0.017%の投信残高ポイントを受け取れます。
既存残高には楽天オルカンのポイントが付かないものの、売却に伴う税金やNISA枠の問題を避けられるため、乗り換え方法としては最も無理がありません。
特定口座で売却すると税金が発生することがある
特定口座や一般口座でeMAXIS Slimオルカンを保有している場合、含み益がある状態で売却すると、その利益は原則として課税対象になります。
投資信託の売却益は、おおむね次の式で計算されます。
売却益
=売却金額-取得費-売却時にかかった費用
上場株式等に該当する公募投資信託の売却益には、所得税、復興特別所得税、住民税を合わせて原則20.315%の税率が適用されます。
特定口座のうち「源泉徴収あり」を選択している場合は、証券会社が利益と税額を計算し、原則として売却時に税金を源泉徴収します。源泉徴収なしの特定口座や一般口座では、取引状況によって確定申告が必要になります。
例えば、次の条件でeMAXIS Slimオルカンを売却するとします。
・購入金額:100万円
・売却金額:150万円
・売却益:50万円
ほかの利益や損失との通算を考慮せず、売却益50万円に20.315%の税率を適用すると、税額は約10万1,575円です。
一方、平均保有残高150万円に対する楽天オルカンの保有残高ポイントは、単純計算で年間約255ポイントです。
さらに、信託報酬の差である年0.00165ポイントを150万円に掛けても、楽天オルカンの有利分は年間約24.75円にとどまります。
税金とポイントは性質が異なるため、単純に損得を比較できるものではありません。課税口座の税金は、将来売却する場合にも発生し得るため、乗り換えによって税負担が永久に増えるという意味でもありません。
ただし、乗り換え時点で税金が発生すると、その分だけ再投資できる元本が減り、本来は将来まで繰り延べられた税負担を前倒しすることになります。
年間数百円程度のコスト・ポイント差を得るために、約10万円の税金を直ちに支払うのは、一般的には合理的とはいえません。
したがって、特定口座で含み益がある場合は、
・保有中のeMAXIS Slimオルカンは売却しない
・今後の積立分だけ楽天オルカンへ変更する
という対応が基本になります。
一方、含み損がある場合は、売却益がないため、その売却だけを理由とする税金は発生しません。
上場株式等の譲渡損失は、一定の要件を満たせば、ほかの上場株式等の譲渡益や配当等と損益通算したり、翌年以降に繰り越したりできる場合があります。
ただし、含み損であっても、楽天オルカンへ乗り換える必然性が生じるわけではありません。
両ファンドの投資対象はほぼ同じであり、ポイント差も小さいため、税務上の損益通算や資産配分の見直しなど、ほかの目的がなければ、そのまま保有を続けても問題ありません。
特定口座からNISA口座へ資産を移したい場合は、課税口座の商品をそのままNISAへ移管することはできません。
一度売却して、NISA口座で改めて購入する必要があります。
ただし、この場合の主な目的は「eMAXIS Slimオルカンから楽天オルカンへの変更」ではなく、「課税口座からNISA口座への移行」です。
eMAXIS SlimオルカンもNISAで購入できるため、NISAへ移すことと、ファンドを楽天オルカンへ変更することは分けて判断しましょう。
NISAでも売却してまで乗り換える必要は基本的にない
NISA口座で保有するeMAXIS Slimオルカンを売却した場合、売却益に税金はかかりません。
しかし、税金がかからないからといって、気軽に売却して乗り換えてよいとは限りません。
2024年以降のNISAには、次の2種類の枠があります。
| NISAの枠 | 上限 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資枠の合計 | 年間360万円 |
| 非課税保有限度額 | 合計1,800万円 |
| 成長投資枠の非課税保有限度額 | 上記のうち1,200万円 |
NISAで保有する商品を売却すると、売却した商品の取得金額に相当する非課税保有限度額が翌年以降に復活します。復活するのは売却時の時価ではなく、購入時の金額である簿価です。
例えば、NISAで100万円分購入したeMAXIS Slimオルカンが150万円に値上がりした後、全額売却したとします。
この場合、翌年に再利用できる非課税保有限度額は、売却金額の150万円ではなく、取得金額の100万円です。
また、売却しても、その年の年間投資枠が復活するわけではありません。
年内にeMAXIS Slimオルカンを売却しても、その商品を購入した際に使用した年間投資枠を、同じ年にもう一度使用することはできません。
そのため、NISAで乗り換える場合は、次の点に注意が必要です。
・売却した年の年間投資枠は復活しない
・非課税保有限度額が再利用できるのは翌年以降
・復活する金額は売却額ではなく取得金額
・買い直す場合は、その時点で残っている年間投資枠を使う
・年間投資枠を使い切っている場合、同じ年にNISAで買い直せない
・買い直しによって、新規資金を投資するための枠が減ることがある
例えば、すでにその年のつみたて投資枠120万円を使い切っている場合、eMAXIS Slimオルカンを売却しても、楽天オルカンを同じ年のつみたて投資枠で買い直すことはできません。
翌年まで待って購入する場合、その間は売却した資金が世界株式市場に投資されない期間が生じる可能性があります。
また、投資信託は、注文時点では実際に約定する基準価額が確定していないブラインド方式で取引されます。購入と売却では約定日や受渡日が異なる場合があるため、eMAXIS Slimオルカンの売却価格と楽天オルカンの買付価格が同じ条件になるとは限りません。
売却後に世界株式が上昇すれば、楽天オルカンを以前より高い価格で買い直すことになります。
反対に、売却後に下落すれば有利な価格で買える可能性もありますが、短期的な相場の方向を正確に予測することは困難です。
年間数百円程度のポイントや信託報酬差を得るために、売却と買い直しの間の価格変動リスクを負う必要性は低いでしょう。
また、2023年以前の旧NISAでeMAXIS Slimオルカンを保有している人は、さらに慎重な判断が必要です。
旧つみたてNISAで購入した商品は、購入年から最長20年間、一般NISAで購入した商品は最長5年間、従来の非課税期間中はそのまま保有できます。
これらの保有額は、2024年以降のNISAの非課税保有限度額1,800万円とは別枠で管理されます。
旧NISAの商品を売却しても、その非課税枠は復活しません。
例えば、旧つみたてNISAで保有しているeMAXIS Slimオルカンを売却して楽天オルカンへ乗り換えると、残っていた旧つみたてNISAの非課税保有期間を手放すことになります。新しいNISAで買い直すには、新NISAの年間投資枠を改めて使わなければなりません。
旧NISAの商品は新NISAの1,800万円とは別枠で保有できるため、ポイント差だけを理由に売却するメリットは特に小さいといえます。
NISAで楽天オルカンへ変更したい場合も、基本的には次の方法が適しています。
・既存のeMAXIS SlimオルカンはNISAで保有を続ける
・以後の積立設定だけ楽天オルカンへ変更する
・売却は資金が必要になったときや運用方針を変更するときに検討する
楽天オルカンへの乗り換えを検討してよいのは、ポイントだけでなく、次のような明確な目的がある場合です。
・課税口座からNISA口座へ資産を移したい
・保有商品の管理方針を変更したい
・投資額や資産配分を見直したい
・含み損をほかの利益と損益通算したい
・生活資金として一部を取り崩す必要がある
これらの事情がなく、単に年率0.017%の楽天ポイントを受け取りたいという理由だけなら、保有中のeMAXIS Slimオルカンを売却する必要はありません。
最終的には、次のように判断すると分かりやすいでしょう。
・特定口座で含み益がある
→ 売却せず、そのまま保有する
・新しいNISAで保有している
→ 売却せず、今後の積立分だけ変更する
・旧NISAで保有している
→ 残りの非課税期間を活用するため、原則として保有を続ける
・まだどちらも保有していない
→ 楽天証券で新しく始めるなら楽天オルカンを選ぶ
・楽天オルカンへ積み立てを変更したい
→ eMAXIS Slimを残し、積立設定だけ変更する
コストやポイントだけを理由に、保有中のeMAXIS Slimオルカンを売却する必要は基本的にありません。
楽天オルカンへ変更したい場合は、既存資産を動かすのではなく、今後の積立先だけを変更する方法が、税金、NISA枠、価格変動、手続き負担を抑えやすい選択です。
楽天オルカンとeMAXIS Slimオルカンを両方買う意味はある?
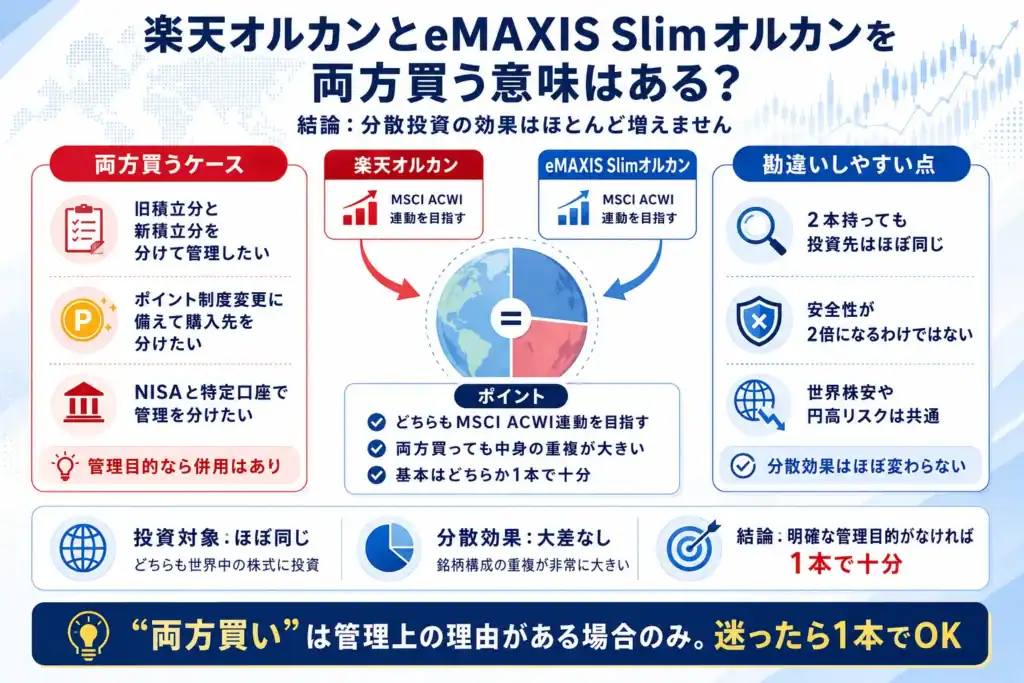
結論からいうと、楽天オルカンとeMAXIS Slimオルカンを両方買っても、分散投資の効果はほとんど増えません。
両ファンドは、どちらもMSCIオール・カントリー・ワールド・インデックスへの連動を目指しています。
楽天オルカンは「MSCIオール・カントリー・ワールド・インデックス(円換算ベース)」、eMAXIS Slimオルカンも同じMSCI ACWIをベンチマークとし、日本を含む先進国・新興国の株式へ投資します。
運用会社やマザーファンドは異なりますが、実質的な投資対象はほぼ同じです。
そのため、2本に分けても、投資する国、業種、企業の構成はほとんど変わりません。
両ファンドを保有する意味を整理すると、次のようになります。
| 保有方法 | 分散投資への効果 |
|---|---|
| 楽天オルカンだけを保有 | 全世界株式へ分散投資できる |
| eMAXIS Slimオルカンだけを保有 | 全世界株式へ分散投資できる |
| 2本を50%ずつ保有 | 投資先が重複するため、分散効果はほぼ同じ |
| オルカンと債券を保有 | 異なる資産を組み合わせるため、値動きの分散が期待できる |
楽天オルカンとeMAXIS Slimオルカンを両方買っても、分散投資の効果はほとんど増えません。
両方買っても投資先はほぼ同じ
例えば、100万円を投資する場合、次の2つの方法を比較してみましょう。
・楽天オルカンへ100万円投資する
・楽天オルカンとeMAXIS Slimオルカンへ50万円ずつ投資する
後者では2本の投資信託を保有しますが、実質的にはどちらもMSCI ACWIに連動する全世界株式へ投資しています。
そのため、投資先の中身は大きく変わりません。
両方を保有した場合でも、次のようなリスクは共通して残ります。
・世界の株式市場が下落するリスク
・米国をはじめとする主要国の株価が下落するリスク
・円高によって海外資産の円換算額が減少するリスク
・新興国の政治や経済が不安定になるリスク
・世界的な景気後退によって企業業績が悪化するリスク
世界株式市場が大きく下落すれば、楽天オルカンとeMAXIS Slimオルカンは、どちらもおおむね同じ方向に値下がりします。
楽天オルカンが下落したときにeMAXIS Slimオルカンが大きく上昇し、損失を補ってくれるような関係ではありません。
2本を保有したからといって、世界株安や円高に対する耐性が高まるわけではない点に注意しましょう。
2本持てば安全性が2倍になるわけではない
楽天オルカンとeMAXIS Slimオルカンを両方保有すると、
「運用会社を2社に分けられるので、1本だけより安全なのでは?」
と考える人もいるかもしれません。
確かに、楽天オルカンは楽天投信投資顧問、eMAXIS Slimオルカンは三菱UFJアセットマネジメントが運用しているため、運用会社は異なります。
ただし、運用会社を分けることと、投資先を分散することは別の話です。
投資信託では、販売会社、運用会社、信託財産を管理する受託会社が役割を分担し、投資家の資産は各社の固有財産と区分して管理されます。そのため、販売会社や運用会社を2社に分けなければ投資資産が守られない、という仕組みではありません。
2本を保有することで、運用会社やシステム上の不具合、商品ごとの一時的な手続き停止などに対する運用上の不便を分散できる可能性はあります。
しかし、資産運用で最も大きなリスクとなる世界株式の価格変動は、ほとんど分散できません。
したがって、
「2本持てば安全性が2倍になる」
「片方が暴落しても、もう片方が資産を守ってくれる」
という考え方は適切ではありません。
世界株式以外にも投資先を分散したい場合は、同じ指数に連動する2本を保有するのではなく、債券、現金、国内外のREITなど、値動きの異なる資産を組み合わせる必要があります。
ただし、株式以外の資産を加えると、期待リターンや価格変動の大きさも変わります。自分の運用期間やリスク許容度に合わせて判断しましょう。
旧積立分と新規積立分を分けて管理したい場合
両方を保有する合理性があるケースの一つは、これまでの積立分と、これからの積立分を分けて管理したい場合です。
例えば、これまでeMAXIS Slimオルカンを積み立てていた人が、今後は楽天証券の保有残高ポイントを受け取るため、積立先を楽天オルカンへ変更するとします。
この場合、次のように分けられます。
・これまで積み立てた資産
→ eMAXIS Slimオルカンのまま保有
・これから積み立てる資産
→ 楽天オルカンを新規購入
楽天オルカンは、楽天証券の投信残高ポイントプログラムの対象であり、2026年8月時点では月間平均保有金額に対して年率0.017%の楽天ポイントが付与されます。
既存のeMAXIS Slimオルカンを売却しなければ、課税口座における税負担の前倒しや、売却から買い直しまでの相場変動を避けられます。
楽天オルカンへ変更したい場合でも、保有中のeMAXIS Slimオルカンをすべて売却する必要はありません。
既存分を残したまま、新規積立分だけ楽天オルカンへ変更する方法が、最も無理のない対応です。
ただし、2本に分けると、次の管理項目も増えます。
・それぞれの保有残高
・平均取得価額
・損益状況
・積立設定
・運用報告書や制度変更のお知らせ
投資先の分散効果が増えるわけではないため、管理を簡単にしたい人は、eMAXIS Slimオルカンの積み立てをそのまま続けても問題ありません。
ポイント制度の変更に備えて購入先を分けたい場合
楽天証券のポイント制度を重視する人が、商品を1本に集中させず、楽天オルカンとeMAXIS Slimオルカンへ積立先を分けることも考えられます。
例えば、毎月10万円を積み立てる場合、次のように分ける方法です。
・楽天オルカン:毎月5万円
・eMAXIS Slimオルカン:毎月5万円
この方法なら、楽天オルカンの保有残高ポイントを受け取りながら、運用期間が長く、複数の金融機関で購入できるeMAXIS Slimオルカンも保有できます。
ただし、ポイント制度に備えて2本へ分ける必要性は高くありません。
楽天証券の投信残高ポイント制度が変更された場合でも、保有中の楽天オルカンを直ちに売却する必要はなく、その時点から新規積立先を見直すことができます。
また、eMAXIS Slimオルカンを同時に持っていても、楽天オルカンに対するポイント制度の変更そのものを防げるわけではありません。
この分け方に意味があるのは、
・ポイント制度と運用実績の両方を重視したい
・将来の積立先変更に備えて2本を使い分けたい
・2本の管理が負担にならない
という人に限られます。
管理を簡単にしたい場合は、現時点で自分に合う方を1本選び、制度が変更されたときに積立先を見直す方が分かりやすいでしょう。
NISAと特定口座で管理を分けたい場合
NISAと特定口座で、別々のファンドを保有する方法もあります。
例えば、次のような分け方です。
・NISA:eMAXIS Slimオルカン
・特定口座:楽天オルカン
または、
・NISA:楽天オルカン
・特定口座:eMAXIS Slimオルカン
口座ごとに商品を分けることで、NISAの非課税資産と、特定口座の課税資産を見分けやすくなります。
例えば、NISAでは長期保有する資産としてeMAXIS Slimオルカンを保有し、特定口座では将来取り崩す可能性がある資産として楽天オルカンを積み立てる、といった管理方法です。
2024年以降のNISAでは、商品を売却すると、売却した商品の取得金額に相当する非課税保有限度額を翌年以降に再利用できます。一方、特定口座で利益が出ている商品を売却すると、原則として売却益が課税対象になります。
ただし、NISAと特定口座でファンドを分けても、楽天オルカンとeMAXIS Slimオルカンの投資対象はほぼ同じです。
税制上の違いが生じるのは、ファンドが違うためではなく、保有する口座が異なるためです。
同じファンドをNISAと特定口座の両方で保有することも可能なので、必ず2本へ分けなければならないわけではありません。
商品を分けると管理しやすい人には有効ですが、保有商品を少なくしたい人は、同じオルカンを両方の口座で保有しても問題ありません。
基本的にはどちらか1本で十分
楽天オルカンとeMAXIS Slimオルカンは、どちらも1本で日本を含む全世界の株式へ分散投資できます。
そのため、資産配分の観点では、基本的にどちらか1本を選べば十分です。
両方保有する合理性があるのは、主に次のような場合です。
・既存のeMAXIS Slimオルカンを売却せず、新規積立分だけ楽天オルカンへ変更したい
・ポイント制度や販売会社の違いを考慮して購入先を分けたい
・NISAと特定口座で商品を分けて管理したい
一方、次の目的で両方を購入する意味はほとんどありません。
・世界株式への分散効果を高めたい
・株価下落時の損失を抑えたい
・円高による影響を小さくしたい
・2本に分ければ元本が守られると考えている
・どちらを選ぶべきか決められないため、とりあえず両方買いたい
両方を保有しても、期待リターンや価格変動の方向性はほぼ同じです。
どちらを選ぶか迷っている場合は、次のように判断すると分かりやすいでしょう。
・楽天証券でこれから新しく積み立てる
→ 楽天オルカン
・すでにeMAXIS Slimオルカンを保有している
→ そのまま継続
・運用実績や販売会社の多さを重視する
→ eMAXIS Slimオルカン
・既存分を売却せず、今後の積立先だけ変更したい
→ 2本を併用してもよい
2本を持っても安全性が2倍になるわけではありません。管理上の明確な目的がなければ、楽天オルカンとeMAXIS Slimオルカンは、どちらか1本を保有すれば十分です。
楽天オルカンとeMAXIS Slimオルカンに関するよくある質問
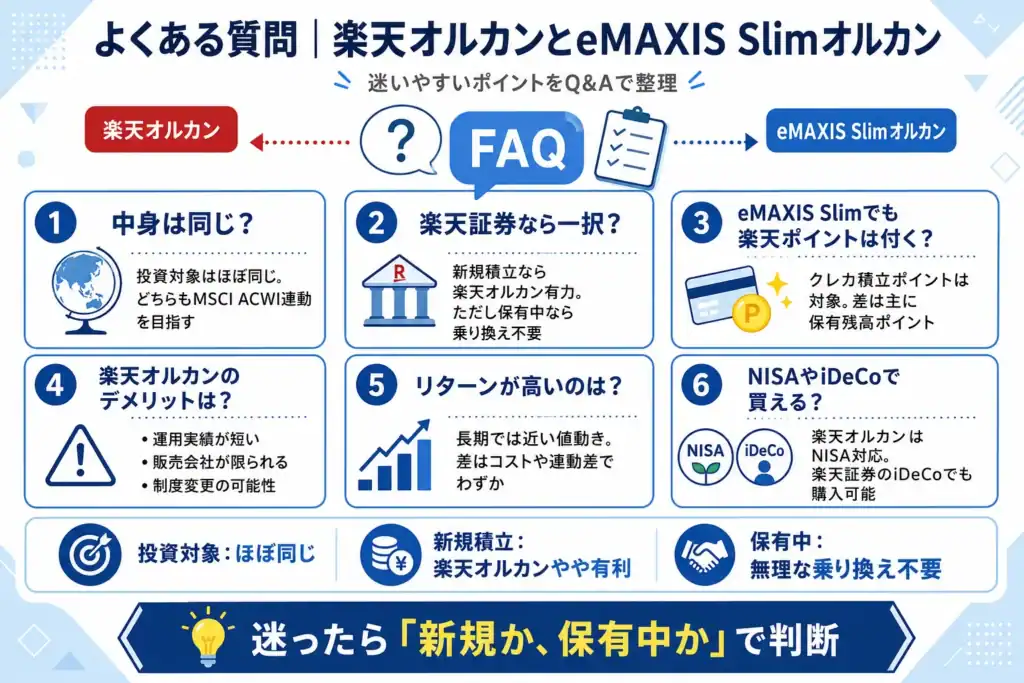
楽天オルカンとeMAXIS Slimオルカンについて、購入前に疑問を持ちやすいポイントをまとめました。
以下は、2026年8月31日時点で確認できる公式情報をもとにしています。
楽天オルカンとeMAXIS Slimオルカンの中身は同じですか?
完全に同じではありませんが、実質的な投資対象はほぼ同じです。
楽天オルカンとeMAXIS Slimオルカンは、どちらもMSCIオール・カントリー・ワールド・インデックスへの連動を目指しています。
日本を含む先進国と新興国の大型株・中型株へ投資し、原則として為替ヘッジを行わない点も共通しています。そのため、両ファンドの基準価額はおおむね同じ方向に動きます。
ただし、次の点は異なります。
・運用会社
・投資先となるマザーファンド
・実際に保有する銘柄数や組入比率
・株式、ETF、先物などの利用方法
・信託報酬や実質コスト
・ベンチマークとの連動差
・楽天証券のポイント制度
楽天オルカンは楽天投信投資顧問が運用し、楽天・日本株式、楽天・先進国株式、楽天・エマージング株式の3本のマザーファンドを通じて投資します。必要に応じてETFや株価指数先物を利用する場合もあります。
一方、eMAXIS Slimオルカンは三菱UFJアセットマネジメントが運用し、日本株式、外国株式、新興国株式の各インデックスマザーファンドを通じて投資します。
したがって、「投資する地域や企業はほぼ同じだが、ファンドの運用方法やコスト、付帯サービスは異なる」と考えるとよいでしょう。
楽天証券なら楽天オルカン一択ですか?
楽天証券でこれから新しく積み立てるなら、楽天オルカンが有力ですが、一択というほど大きな差はありません。
楽天オルカンの主なメリットは、次の2つです。
・信託報酬がeMAXIS Slimオルカンよりわずかに低い
・投信残高ポイントの対象になっている
信託報酬は、楽天オルカンが年0.0561%、eMAXIS Slimオルカンが年0.05775%以内です。楽天オルカンの方が低コストですが、100万円を1年間保有した場合の差は最大でも約16.5円です。
また、楽天証券で楽天オルカンを保有すると、月間平均保有金額に対して年率0.017%の楽天ポイントが付与されます。
これから楽天証券で積み立てを始める人にとっては、信託報酬と保有残高ポイントの面で楽天オルカンがわずかに有利です。
一方、すでにeMAXIS Slimオルカンを保有している人は、売却してまで楽天オルカンへ変更する必要は基本的にありません。
両ファンドの投資対象はほぼ同じであり、コストやポイントを合計しても差は小さいためです。特定口座で含み益がある場合は売却によって税金が発生する可能性があり、NISAで売却した場合も年間投資枠が同じ年に復活するわけではありません。
また、次のような人にはeMAXIS Slimオルカンが向いています。
・長い運用実績を重視する人
・純資産総額の大きさを重視する人
・将来、楽天証券以外を利用する可能性がある人
・複数の金融機関で同じファンドを購入したい人
楽天証券で新規積立を始めるなら楽天オルカン、すでにeMAXIS Slimオルカンを保有しているならそのまま継続、という判断が基本です。
eMAXIS Slimオルカンでも楽天カードのポイントは付きますか?
はい。eMAXIS Slimオルカンでも、楽天カード積立による楽天ポイントを受け取れます。
楽天カード積立のポイントは、楽天オルカンだけの特典ではありません。
楽天カード積立の還元率は、ファンド名や運用会社ではなく、利用する楽天カードの種類と、ファンドの代行手数料によって決まります。
楽天オルカンとeMAXIS Slimオルカンは、どちらも代行手数料が年率0.4%未満の低コスト区分です。
2026年8月31日時点のポイント還元率は、次のとおりです。
| 楽天カードの種類 | ポイント還元率 |
|---|---|
| 楽天カード | 0.5% |
| 楽天ゴールドカード | 0.75% |
| 楽天プレミアムカード | 1.0% |
| 楽天ブラックカード | 2.0% |
したがって、同じ楽天カードを利用する場合、楽天オルカンとeMAXIS Slimオルカンのクレカ積立還元率は基本的に同じです。
両ファンドで違いが付くのは、積立時のポイントではなく、保有中のポイントです。
楽天オルカンは、楽天証券の投信残高ポイントプログラムの対象となっており、月間平均保有金額に対して年率0.017%の楽天ポイントが付与されます。
一方、eMAXIS Slimオルカンは、同プログラムの対象ファンド一覧には含まれていません。
ポイント制度の違いは、次のように整理できます。
・楽天カードで積み立てたときのポイント
→ 楽天オルカン、eMAXIS Slimオルカンの両方が対象
・楽天証券で保有している間のポイント
→ 楽天オルカンのみ対象
「楽天オルカンだけが楽天カード積立のポイント対象」というわけではない点に注意しましょう。
楽天オルカンのデメリットは何ですか?
楽天オルカンの主なデメリットは、次の3つです。
・eMAXIS Slimオルカンより運用実績が短い
・購入できる金融機関が限られている
・ポイント面のメリットが楽天証券の制度に依存している
楽天オルカンは2023年10月27日に設定されました。
eMAXIS Slimオルカンの設定日は2018年10月31日であるため、楽天オルカンより約5年長い運用実績があります。
eMAXIS Slimオルカンは、2020年のコロナショックや2022年の世界的な金融引き締めなど、複数の下落相場を実際のファンドとして通過しています。
一方、楽天オルカンは設定からの期間が比較的短いため、長期的な実質コストや大幅下落時の運用状況を確認できるデータが、eMAXIS Slimオルカンより少なくなっています。
また、2026年8月31日時点で楽天投信投資顧問が掲載している楽天オルカンの販売会社は楽天証券です。
楽天証券を利用し続ける予定なら大きな問題ではありませんが、将来ほかの金融機関へ変更する場合は、同じ楽天オルカンへの積み立てを継続しにくくなります。
さらに、楽天オルカンのポイント面での優位性は、楽天証券の投信残高ポイントプログラムによるものです。
2026年8月31日時点では年率0.017%のポイントを受け取れますが、ポイントはファンドの運用収益ではありません。長期運用では制度の見直しも想定し、ポイントだけで商品を選ばないことが大切です。
ただし、楽天オルカンの純資産総額は2026年8月28日時点で約1兆236億円に達しています。規模が小さすぎるファンドではなく、運用期間や販売会社の違いは相対的なデメリットと考えるべきでしょう。
リターンが高いのはどちらですか?
将来どちらのリターンが高くなるかは、事前には分かりません。
楽天オルカンとeMAXIS Slimオルカンは、どちらも同じMSCIオール・カントリー・ワールド・インデックスへの連動を目指しています。そのため、長期的な値動きは近くなると考えられます。
ただし、運用リターンが完全に同じになるわけではありません。
次のような違いによって、両ファンドの成績にはわずかな差が生じます。
・信託報酬
・売買委託手数料などの実質コスト
・株式を売買するタイミング
・現金として保有する割合
・ETFや先物の利用状況
・配当金や税金の処理
・ベンチマークとの連動精度
・有価証券の貸付による収益
楽天オルカンは目論見書上の信託報酬がわずかに低いものの、それだけで実際のリターンも必ず高くなるとは限りません。
運用成績を比べる場合は、設定来リターンをそのまま比較するのではなく、次の項目を確認しましょう。
・同じ期間の騰落率
・分配金再投資後のリターン
・ベンチマークとの騰落率の差
・総経費率や費用明細
・複数年にわたる連動性
両ファンドは設定日が異なるため、設定来リターンだけで優劣を判断するのは適切ではありません。
楽天オルカンの設定後など、同じ期間で比較することが重要です。
また、楽天証券の保有残高ポイントは、ファンド自体の運用リターンには含まれません。
楽天証券で保有する投資家の実質的な受取額まで考える場合は、運用リターンに加えて、楽天オルカンの保有残高ポイントも別に考慮する必要があります。
楽天オルカンはNISAやiDeCoで買えますか?
はい。楽天オルカンは、楽天証券のNISAとiDeCoの両方で購入できます。
楽天証券のNISAでは、次の両方に対応しています。
・つみたて投資枠
・成長投資枠
楽天証券の商品ページでも、楽天オルカンはNISAのつみたて投資枠と成長投資枠の購入対象として掲載されています。
NISAで購入する場合、売却益や分配金は非課税になります。
ただし、楽天オルカンは元本保証の商品ではありません。世界の株価下落や円高によって基準価額が下落し、元本割れする可能性があります。
楽天証券のiDeCoでも、楽天オルカンは「楽天オールカントリー楽天DC」として商品ラインアップに採用されています。
楽天証券における利用可否を整理すると、次のとおりです。
| 口座・制度 | 楽天オルカン |
|---|---|
| 特定口座・一般口座 | 購入可能 |
| NISAつみたて投資枠 | 購入可能 |
| NISA成長投資枠 | 購入可能 |
| 楽天証券のiDeCo | 購入可能 |
| 楽天カード積立 | 利用可能 |
| 投信残高ポイント | 対象 |
なお、iDeCoで購入できる商品は、利用する金融機関によって異なります。
楽天証券のiDeCoでは楽天オルカンを選べますが、ほかの金融機関でも同じように購入できるとは限りません。iDeCoを利用する場合は、加入先の運用商品一覧を確認しましょう。
まとめ|新規購入なら楽天オルカン、保有中なら乗り換え不要
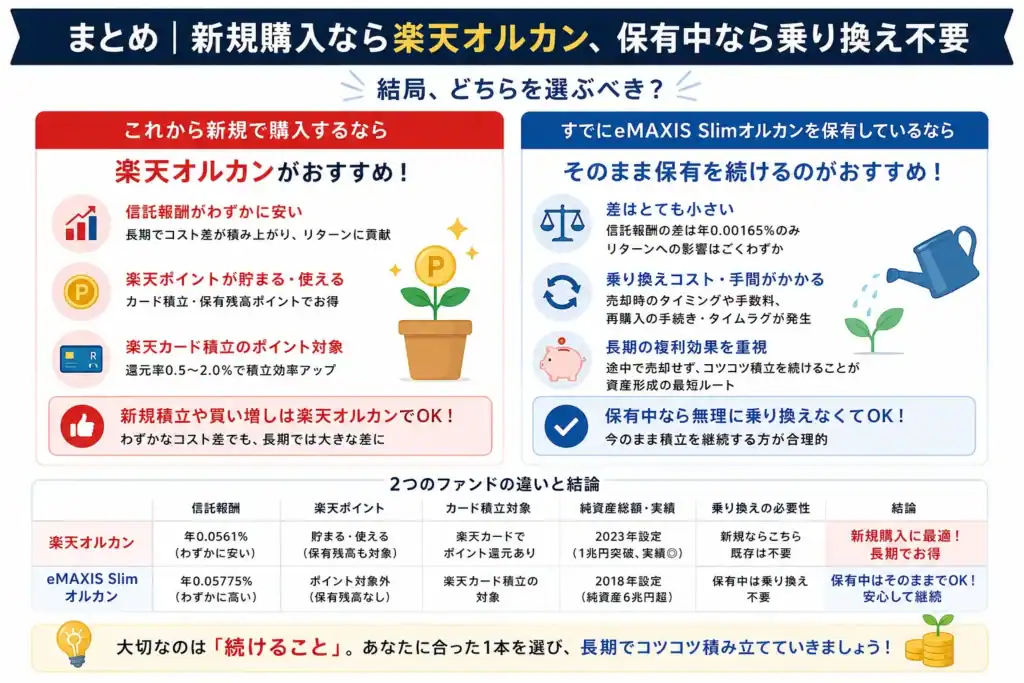
楽天オルカンとeMAXIS Slimオルカンのどちらを選ぶべきか、比較結果をまとめると次のとおりです。
・投資対象と値動きはほぼ同じ
・信託報酬の差は100万円当たり年約16.5円
・楽天カード積立のポイントは両方が対象
・楽天オルカンは保有残高に対して年率0.017%のポイントが付く
・すでにeMAXIS Slimオルカンを保有しているなら、売却して乗り換える必要は基本的にない
楽天オルカンとeMAXIS Slimオルカンは、どちらもMSCIオール・カントリー・ワールド・インデックスへの連動を目指しています。
運用会社やマザーファンドは異なりますが、日本を含む先進国・新興国の株式に幅広く投資する点は共通しており、長期的な値動きの方向性にも大きな差は生じにくいと考えられます。
信託報酬は、楽天オルカンが年0.0561%、eMAXIS Slimオルカンが年0.05775%以内です。
楽天オルカンの方が年0.00165ポイント低いものの、100万円を1年間保有した場合の差は最大でも約16.5円です。1,000万円でも約165円、NISAの非課税保有限度額である1,800万円でも約297円にとどまります。
そのため、信託報酬だけを理由に、どちらか一方が圧倒的に有利とはいえません。
楽天カード積立については、楽天オルカンとeMAXIS Slimオルカンの両方がポイント還元の対象です。
還元率はファンド名ではなく、利用する楽天カードの種類とファンドの代行手数料区分によって決まります。両ファンドは、いずれも代行手数料が年率0.4%未満のファンドとして、0.5~2.0%還元の対象一覧に掲載されています。
したがって、
「楽天オルカンを選ばなければ、楽天カード積立のポイントを受け取れない」
というわけではありません。
楽天証券で両ファンドの差が付くのは、主に保有残高ポイントです。
楽天オルカンは投信残高ポイントプログラムの対象となっており、月間平均保有金額に対して年率0.017%の楽天ポイントが付与されます。単純計算では、平均保有残高100万円で年間約170ポイント、1,000万円で年間約1,700ポイントが目安です。実際の付与数は、月ごとの平均残高や端数切り捨てによって変わります。
このポイントを含めると、楽天証券でこれから新しく積み立てる場合は、楽天オルカンがわずかに有利です。
一方、すでにeMAXIS Slimオルカンを積み立てている人は、そのまま保有を続けて問題ありません。
両ファンドの投資対象はほぼ同じであり、信託報酬やポイントを含めても差は限定的です。保有中の商品を売却して乗り換えるより、現在の積み立てを継続する方が、管理も簡単です。
楽天オルカンを新たに利用したい場合も、保有中のeMAXIS Slimオルカンを売却せず、今後の積立分だけ楽天オルカンへ変更する方法があります。
最終的な選び方は、次のように整理できます。
・楽天証券でこれから新しく積み立てる
→ 楽天オルカンがわずかに有利
・すでにeMAXIS Slimオルカンを保有している
→ 売却せず、そのまま保有・積立を継続
・運用実績や純資産規模を重視する
→ eMAXIS Slimオルカン
・楽天証券の保有残高ポイントを重視する
→ 楽天オルカン
・将来、証券会社を変更する可能性がある
→ 取扱金融機関の多いeMAXIS Slimオルカン
楽天証券でこれからオルカンを積み立てるなら、楽天オルカンがわずかに有利です。ただし、その差は保有中のeMAXIS Slimオルカンを売却してまで乗り換えるほど大きくありません。新規購入か、すでに保有しているかで判断を分けるのが合理的です。
どちらを選んでも、世界中の株式へ幅広く分散投資できる点は共通しています。
わずかなコストやポイントの差に悩み続けるよりも、自分が利用する証券会社や資産管理の方針に合う1本を選び、無理のない金額で長期積立を続けることが大切です。
